

[PEDIEN] 배출권거래제 제4차 계획기간(2026~2030)이 시작되면서 발전부문 유상할당 비율이 사실상 다섯 배로 뛰는 구조가 확정됐다.
본지가 기후에너지환경부의 제4차 배출권거래제 기본계획과 배출권 할당 결과, 에너지경제연구원과 한국거래소의 자료, 그리고 유럽연합 집행위원회의 배출권거래제 운영 방침을 교차 분석한 결과, 이번 개편의 핵심은 단순한 비율 조정이 아니라 탄소비용을 누가, 어떤 경로로 떠안느냐를 다시 짜는 작업이라는 결론에 이르렀다.
표면적으로는 발전회사가 배출권을 돈 주고 사는 이야기지만, 그 부담은 전력단가를 타고 철강과 석유화학, 반도체 공장의 전기요금 고지서로 흘러든다.
먼저 숫자부터 짚는다.
정부는 2024년 12월 말 국무회의에서 제4차 기본계획을 확정했고, 2025년 12월 말 772개 할당대상 업체에 5년치 배출권 23억6299만톤을 배분하며 4기의 문을 열었다.
이 총량은 3차 계획기간의 30억4826만톤보다 22.5% 적다.
연평균으로 따지면 5억746만톤 남짓으로, 3차 대비 16.8% 줄어든 규모다.
배출할 수 있는 방을 좁히면서 동시에 그 방의 입장료를 올린 셈이다.
발전부문 유상할당, 2030년까지 어떻게 오르나
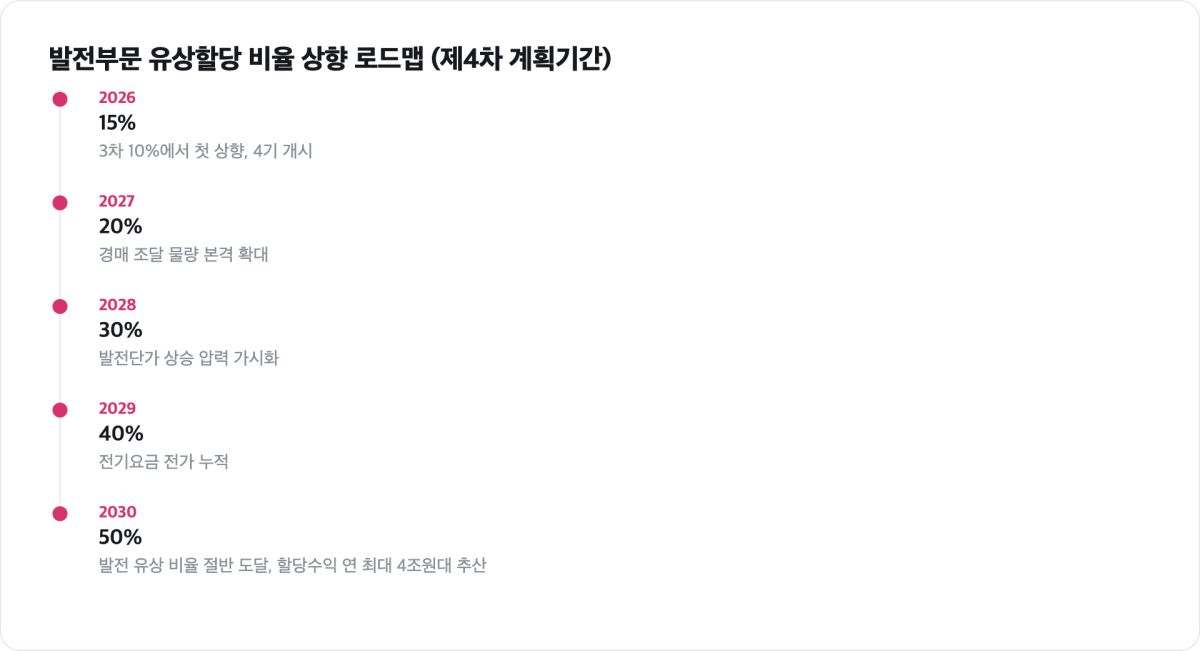
가장 크게 달라진 대목은 발전부문이다. 3차까지 10% 수준이던 유상할당 비율이 4기에는 2026년 15%로 출발해 2027년 20%, 2028년 30%, 2029년 40%, 2030년 50%까지 계단식으로 올라간다.
나머지 절반은 여전히 무상으로 받지만, 발전사가 시장에서 경매로 사와야 하는 몫이 첫 해와 마지막 해 사이에 세 배 넘게 불어난다.
발전 외 부문은 기존 10%에서 15%로 소폭 상향하는 데 그쳐, 인상의 무게추가 발전 쪽에 확실히 쏠려 있다.
부문별 할당량을 보면 그림이 더 또렷해진다.
발전부문 59개 기업에 7억9575만톤, 발전 외 713개 기업에 15억6724만톤이 배정됐다.
업체 수는 발전이 압도적으로 적지만 유상 비율이 가팔라, 경매장에서 실제로 지갑을 여는 주체는 소수의 발전사로 집중된다.
이들이 치러야 할 돈의 크기는 배출권 가격에 정비례한다.
한국거래소에 따르면 국내 배출권(KAU)은 2025년 톤당 2만원대 중후반에서 거래됐고, 시장에서는 4기 동안 가격이 우상향해 2030년에는 5만원선을 넘볼 수 있다는 전망이 나온다.
정부 안팎에서는 2030년 발전사 유상할당 50%가 적용될 경우 정부가 거둬들이는 할당수익이 연간 최대 4조원대에 이를 것이라는 추산도 제시됐다.
6개에서 2개로…부문 단순화가 바꾸는 것
이번 개편의 또 다른 축은 부문 단순화다.
그동안 정부는 배출허용총량을 전환·산업·건물·수송·폐기물·공공기타 등 6개 부문으로 쪼개 관리해왔다. 4기에는 이를 발전과 발전 외 단 2개로 묶었다.
언뜻 행정 편의처럼 보이지만, 본지 분석으로는 이 단순화가 유상할당 확대와 한 몸으로 움직이는 장치다.
부문을 잘게 나누면 각 부문의 사정과 예외를 일일이 반영해야 해 유상 비율을 끌어올리기 어렵다.
반대로 발전과 비발전으로 크게 가르면, 감축 여력이 상대적으로 크고 비용 전가 경로가 분명한 발전부문에 유상화를 집중시키기가 수월해진다.
구조를 단순하게 만든 것 자체가 발전 유상할당을 밀어붙이기 위한 사전 정지작업에 가깝다.
정부는 여기에 벤치마크(BM) 방식 할당을 강화하고, 유상할당 판단기준을 업체 특성에 맞춰 손질했다.
배출량이 많다고 무조건 배출권을 많이 주는 방식에서 벗어나, 같은 제품을 더 적은 탄소로 만드는 설비에 유리하도록 저울의 눈금을 다시 매겼다는 의미다.
잘하는 곳에는 여유를, 못하는 곳에는 부담을 안기는 방향이다.
철강·석유화학은 정말 부담이 없나
여기서 오해가 하나 생긴다.
"다배출 업종인 철강과 석유화학은 100% 무상할당을 유지하니 탄소비용에서 자유롭다"는 통념이다.
절반은 맞고 절반은 틀리다.
정부는 수출 비중이 높고 국제경쟁에 노출된 업종, 이른바 무역집약도가 높은 산업에는 4기에도 100% 무상할당을 이어주기로 했다.
산업부문 배출량의 대부분이 이 보호막 안에 든다.
배출권을 직접 사야 하는 부담만 놓고 보면 이들 업종은 분명 비켜서 있다.
그러나 탄소비용은 정문으로만 들어오지 않는다.
발전사가 유상으로 사들인 배출권 값은 발전단가에 얹히고, 그 발전단가는 도매 전력가격을 밀어 올려 최종 전기요금으로 전가된다.
전력을 대량으로 쓰는 산업일수록 이 뒷문으로 들어오는 청구서가 커진다.
한국경제인협회 의뢰로 에너지경제연구원이 수행한 분석은 이 경로를 구체적 숫자로 보여준다.
발전부문 유상할당이 50%에 이르고 배출권 가격을 톤당 3만원으로 가정하면, 국내 제조업 전기요금은 연간 약 5조원 늘어나는 것으로 추산됐다.
업종별로는 전자·통신이 5492억원, 화학이 4160억원, 1차금속(철강)이 3094억원, 자동차가 1786억원 안팎으로 나뉜다.
무상할당으로 앞문을 막아줘도 전기요금이라는 뒷문이 열려 있으면, 다배출 업종의 부담은 결코 사라지지 않는다는 이야기다.
전기요금은 얼마나 오르나
전기요금 인상 폭은 유상할당 비율과 배출권 가격, 연료비, 그리고 정부의 요금 정책이 맞물려 결정되기 때문에 하나의 숫자로 단정하기 어렵다.
다만 방향은 분명하다.
에너지경제연구원은 2024년 초 연구에서 전환부문에 100% 유상할당을 적용할 경우 전기요금이 킬로와트시(kWh)당 약 9.8원 오를 수 있다고 추산했다. 4기 마지막 해의 유상 비율이 50%라는 점을 감안하면 즉각적인 충격은 이보다 작겠지만, 총량이 매년 줄고 배출권 가격이 오르는 흐름이 겹치면 상승 압력은 계획기간 내내 누적된다.
본지의 결론은, 전기요금 인상은 '올 것이냐'의 문제가 아니라 '얼마나, 언제 반영되느냐'의 문제로 이미 넘어갔다는 것이다.
취약한 쪽은 명확하다.
매출 대비 전력비 비중이 높은 중소 뿌리기업, 24시간 전기로를 돌리는 철강, 대규모 열분해 공정을 안고 있는 석유화학이 우선 타격권에 든다.
대기업은 자가발전과 장기 전력구매계약, 재생에너지 조달로 완충 장치를 마련할 여지가 있지만, 협상력이 약한 중소 사업장은 오른 요금을 고스란히 떠안기 쉽다.
탄소비용의 무게가 아래로 흐르며 산업 생태계의 약한 고리부터 조인다는 점을 놓쳐선 안 된다.
EU와 비교하면 한국은 어디쯤
국제 비교는 이 개편의 성격을 다시 보게 한다.
유럽연합은 이미 2013년 3기부터 발전부문 배출권을 원칙적으로 100% 경매로 팔아왔다.
발전사에 무상할당을 거의 주지 않는다는 뜻이다.
나아가 EU는 탄소국경조정제도(CBAM)를 도입하며 철강·시멘트 등 대상 산업의 무상할당을 2026년부터 2034년까지 단계적으로 없애기로 했고, 전체 경매 체제는 2039년 종료를 예정하고 있다.
배출권 가격도 유럽은 오랫동안 톤당 수십 유로대를 유지해, 원화로 환산하면 한국의 여러 배에 이른다.
이 잣대로 보면 한국의 발전부문 50% 유상화는 EU를 앞서는 조치가 아니라, 오히려 뒤늦게 격차를 좁혀가는 과정에 가깝다.
다른 나라의 사정도 참고가 된다.
영국은 EU에서 이탈한 뒤 독자 배출권거래제를 운영하며 발전부문 경매를 유지하고 있고, 미국은 연방 차원의 통합 시장 대신 캘리포니아와 북동부 지역거래제(RGGI) 등 지역별 경매 체제를 두고 있어 유상화 강도가 지역마다 갈린다.
제도의 세부는 제각각이지만, 발전부문을 경매로 넘기고 그 수익을 감축 재투자에 돌리는 큰 방향은 주요 경제권이 공유한다.
한국이 CBAM 시대에 수출 경쟁력을 지키려면 국내 탄소가격 체계가 국제 기준과 지나치게 벌어져선 곤란하다는 현실도 이 흐름을 떠민다.
그렇다면 이 부담을 어떻게 다뤄야 하는가.
본지 분석에 따르면 관건은 유상할당으로 정부가 거둬들일 수입금의 쓰임새다.
정부는 늘어난 수입을 탄소차액계약제도와 탄소중립 핵심기술 개발·실증에 재투자하겠다고 밝혔다.
이 약속이 지켜져 감축 설비 전환과 연료 대체에 실제로 흘러들어가면, 기업은 탄소비용을 부담이 아니라 투자 회수의 기회로 바꿀 수 있다.
반대로 수입금이 일반 재정에 흡수돼 소진되면, 유상할당은 그저 세금 성격의 비용으로만 남는다.
유럽이 배출권 경매수익 상당 부분을 기후·에너지 목적에 쓰도록 못 박아둔 이유를 곱씹을 대목이다.
정책 권고는 세 갈래다.
첫째, 전력을 많이 쓰는 중소·수출 기업을 겨냥한 한시적 전기요금 완충 장치와 감축투자 보조를 병행해, 유상화 충격이 약한 고리에 몰리지 않도록 설계해야 한다.
둘째, 배출권 가격의 급등락을 막을 시장안정화 조치를 상시 가동해 기업이 조달 계획을 세울 수 있게 예측 가능성을 높여야 한다.
셋째, 할당수익의 재투자 내역을 투명하게 공개해, 기업과 국민이 자신이 낸 탄소비용이 어디로 갔는지 확인할 수 있도록 해야 한다.
유상할당 확대의 성패는 비율의 높낮이가 아니라, 그렇게 걷은 돈이 다시 감축으로 순환하느냐에 달려 있다.
검증 노트
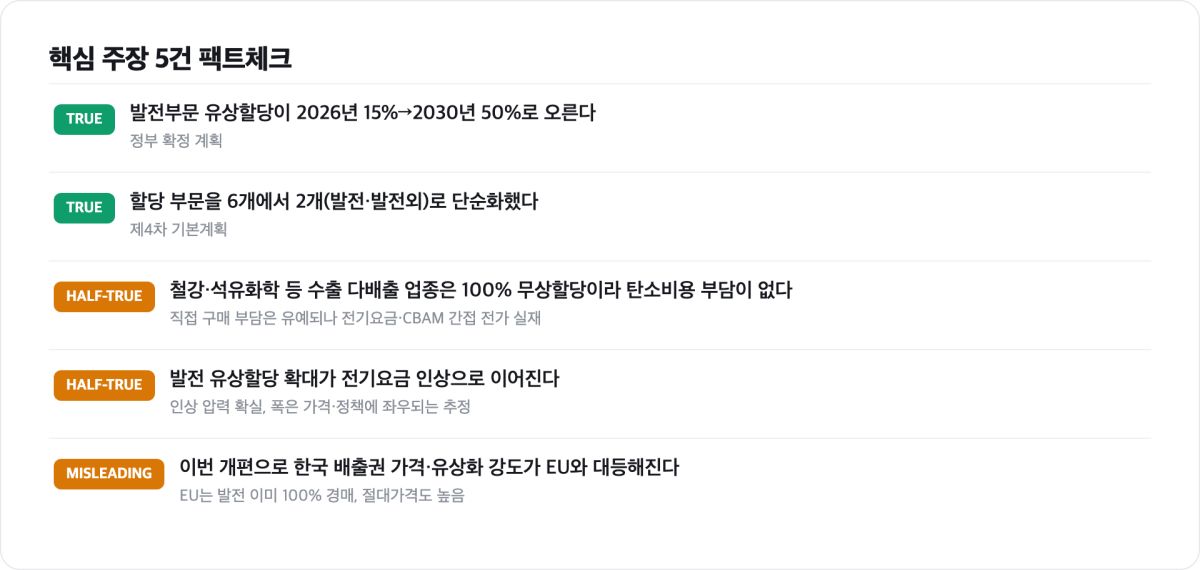
본 기사는 2026-09-13 기준으로 작성됐다. 핵심 사실관계는 기후에너지환경부의 제4차 배출권거래제 기본계획(2024년 12월 확정)과 제4차 계획기간 배출권 할당 결과(2025년 12월, 772개 업체·23억6299만톤), 한국거래소 배출권시장 시세, 에너지경제연구원의 유상할당·전기요금 영향 분석(한국경제인협회 의뢰), 유럽연합 집행위원회의 배출권거래제 경매·CBAM 관련 방침을 교차 확인했다. 팩트체크 판정은 다음과 같다. ①발전부문 유상할당이 2026년 15%에서 2030년 50%까지 오른다 — TRUE(정부 확정 계획). ②할당 부문을 6개에서 2개로 단순화했다 — TRUE. ③철강·석유화학 등 수출 다배출 업종은 100% 무상할당이라 탄소비용 부담이 사실상 없다 — HALF-TRUE(직접 구매 부담은 유예되나 전기요금·CBAM을 통한 간접 전가는 실재). ④발전 유상할당 확대가 전기요금 인상으로 이어진다 — HALF-TRUE(인상 압력은 확실하나 폭은 배출권 가격·연료비·요금정책에 좌우되는 추정치). ⑤이번 개편으로 한국의 배출권 가격·유상화 강도가 EU와 대등해진다 — MISLEADING(EU는 발전부문을 이미 100% 경매로 운영하고 절대 가격도 높아, 한국은 격차를 좁히는 단계). 배출권 가격 전망치와 전기요금 인상 추산치는 기관·전제에 따라 달라지는 추정으로, 확정된 실측치가 아니다.
편집국
원본 데이터
본 기사 수치의 근거 데이터입니다. 출처를 표기하면 인용·재사용할 수 있습니다.
| 항목 | 수치 | 비고 |
|---|---|---|
| 제4차 계획기간 | 2026~2030 | 발전부문 유상할당 사실상 다섯 배 |
| 제4차 기본계획 확정 | 2024년 12월 말 | 국무회의 |
| 4기 배출권 배분 | 23억6299만톤 | 2025년 12월 말, 772개 할당대상 업체 5년치 |
| 3차 계획기간 총량 | 30억4826만톤 | 4기가 22.5% 적음 |
| 4기 연평균 총량 | 5억746만톤 | 3차 대비 16.8% 감소 |
| 발전부문 유상할당 비율(3차) | 10% | 3차까지 수준 |
| 발전부문 유상할당 비율(2026) | 15% | 4기 시작 |
| 발전부문 유상할당 비율(2027) | 20% | |
| 발전부문 유상할당 비율(2028) | 30% | |
| 발전부문 유상할당 비율(2029) | 40% | |
| 발전부문 유상할당 비율(2030) | 50% | 계단식 상향 |
| 발전 외 부문 유상할당 비율 | 10%→15% | 소폭 상향 |
| 발전부문 할당량 | 7억9575만톤 | 59개 기업 |
| 발전 외 부문 할당량 | 15억6724만톤 | 713개 기업 |
| 국내 배출권(KAU) 가격 | 톤당 2만원대 중후반 | 2025년 한국거래소 기준 |
| 배출권 가격 전망(2030) | 5만원선 | 우상향 전망 |
| 할당수익 추산(2030) | 연간 최대 4조원대 | 발전사 유상할당 50% 적용 시 |
| 부문 구분 | 6개→2개 | 발전·발전 외로 단순화 |
| 제조업 전기요금 증가 추산 | 연간 약 5조원 | 유상할당 50%, 배출권 톤당 3만원 가정, 에너지경제연구원 |
| 전자·통신 전기요금 증가 | 5492억원 | 업종별 추산 |
| 화학 전기요금 증가 | 4160억원 | 업종별 추산 |
| 1차금속(철강) 전기요금 증가 | 3094억원 | 업종별 추산 |
| 자동차 전기요금 증가 | 1786억원 | 업종별 추산 |
| 전기요금 인상 추산 | kWh당 약 9.8원 | 전환부문 100% 유상할당 시, 에너지경제연구원 2024년 초 연구 |
| EU 발전부문 100% 경매 시작 | 2013년 | 3기부터 |
| EU CBAM 대상 무상할당 폐지 | 2026년~2034년 | 철강·시멘트 등 단계적 |
| EU 전체 경매 체제 종료 예정 | 2039년 |
출처: 기후에너지환경부, 에너지경제연구원, 한국거래소, 유럽연합 집행위원회