

[PEDIEN] 신규 원전·SMR 준공 시점과 AI 수요 곡선 미스매치가 2026년 하반기 국내 전력정책의 가장 뜨거운 뇌관으로 떠올랐다.
본지가 제11차 전력수급기본계획과 산업통상부·한국전력·에너지경제연구원의 최근 발표 자료, 국제에너지기구(IEA)의 데이터센터 전력 전망을 하나의 시간축 위에 겹쳐 교차 분석한 결과, 새로 짓는 대형원전과 소형모듈원자로(SMR)가 실제로 전기를 쏟아내는 시점은 빨라야 2035~2038년인 반면 데이터센터發 전력수요 곡선은 이미 2020년대 후반에 가파르게 꺾여 올라가고 있었다.
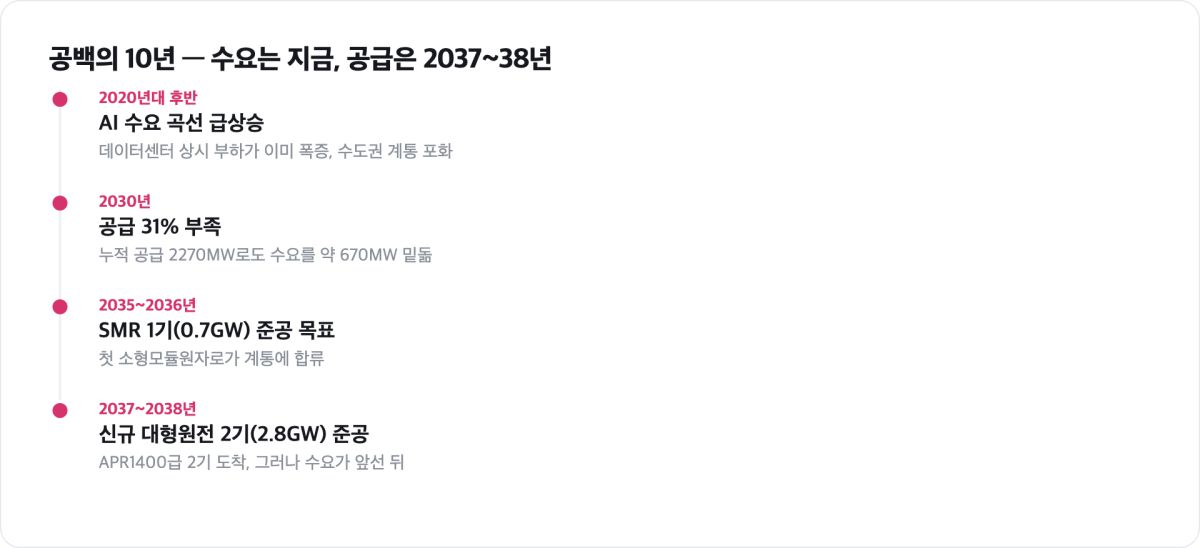
공급이 도착하기까지 길게는 10년, 짧게 잡아도 9년의 '빈 구간'이 벌어진다.
이 공백을 무엇으로 메우느냐가 앞으로 전기요금과 국가 AI 산업의 속도를 동시에 좌우한다는 것이 본지의 결론이다.
먼저 공급 쪽 시계를 보자.
산업부가 2025년 2월 확정한 11차 전기본은 신규 대형원전 2기(APR1400급, 합계 2.8GW)를 2037~2038년에, SMR 1기(0.7GW)를 2035~2036년에 준공하는 것을 목표로 못 박았다. 2026년 1월에는 정부가 이 신규 원전 계획을 '계획대로 추진한다'고 재확인하면서 준공 시점표는 사실상 고정됐다.
문제는 이 시계가 거꾸로 간다는 데 있다.
대형원전은 부지 확정과 환경·안전 인허가, 실제 건설을 다 합치면 통상 160개월 안팎이 걸린다.
지금 당장 첫 삽을 떠도 완공은 2030년대 후반이라는 뜻이다.
원전을 더 늘리자는 목소리가 나와도, 그 새 원전 역시 물리적으로 2037~2038년 이전에는 계통에 붙을 수 없다.
수요 곡선은 정확히 반대 방향으로 달린다.
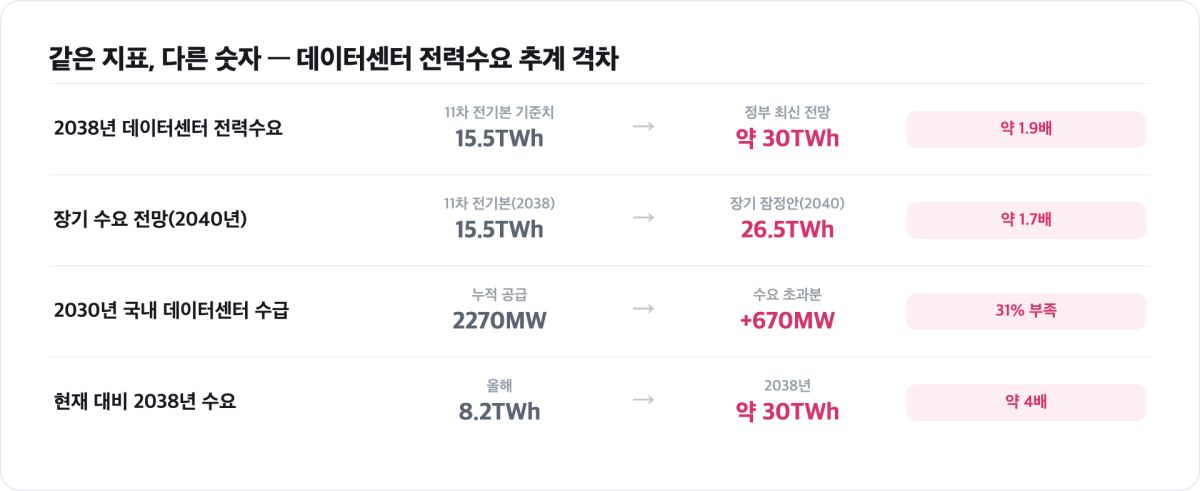
산업부와 기후에너지부 집계에 따르면 국내 데이터센터 전력수요는 올해 약 8.2TWh에서 2038년 30TWh 안팎으로 네 배 가까이 불어난다.
상업용 데이터센터 누적 공급은 지난해 836MW에서 2030년 2270MW로 세 배 가까이 늘어날 전망이지만, 그마저도 수요 증가 속도를 따라잡지 못한다.
시장조사 결과 2030년 국내 데이터센터는 수요가 공급을 약 670MW, 비율로는 31%가량 초과할 것으로 분석됐다.
이 수요 대부분은 24시간 쉬지 않고 돌아가는 상시 부하다.
태양광처럼 낮에만 들어오는 전원으로는 감당하기 어렵고, 결국 원전이나 가스, 계통 전원이 밑을 받쳐야 한다는 얘기다.
같은 '데이터센터 전력수요'인데 왜 출처마다 숫자가 다를까
이 대목이 이번 분석의 핵심이다.
사람들은 '데이터센터 전력수요 전망'이라는 하나의 지표를 이야기한다고 믿지만, 실제로는 서로 다른 잣대로 잰 여러 개의 숫자가 뒤섞여 있다.
본지가 확인한 결과 2038년 국내 데이터센터 전력수요에 대한 공식·준공식 추계는 최소 두 갈래로 갈린다. 11차 전기본이 전력수급 계산의 토대로 삼은 기준치는 2038년 15.5TWh였다.
그런데 데이터센터 건설 러시가 본격화한 뒤 정부가 다시 잡은 최신 전망은 2038년 30TWh에 육박한다.
같은 연도, 같은 나라, 같은 지표인데 값이 거의 두 배로 벌어진 것이다.
여기에 더해 정부의 장기 수요 전망 잠정안은 2040년 데이터센터 수요를 26.5TWh로 제시했는데, 이는 11차 전기본의 2038년 기준치보다 1.7배 높은 수준이다.
왜 이런 격차가 생기나.
첫째는 '계획 시점의 문제'다. 11차 전기본의 15.5TWh는 2024~2025년 초 정보로 추린 값이고, 30TWh대 전망은 대형 인공지능 서비스 상용화와 초거대 클러스터 유치 경쟁이 가시화한 이후의 값이다.
불과 1~2년 사이에 전제가 바뀌었다.
둘째는 '무엇을 데이터센터로 셀 것인가'의 문제다.
신청 단계의 가허가 물량까지 넣느냐, 실제 착공·계약이 확인된 물량만 넣느냐에 따라 수치는 크게 출렁인다.
셋째는 부하율 가정이다.
AI 서버는 전력밀도가 종전 서버보다 몇 배 높아, 같은 면적이라도 몇 GW를 잡느냐에 따라 총량이 달라진다.
결국 하나의 '진짜 숫자'가 있는 게 아니라, 가정이 다른 여러 추계가 있는 셈이다.
정책 논쟁이 겉도는 이유도 여기에 있다.
서로 다른 숫자를 손에 쥔 채 같은 말을 하고 있다고 착각하기 때문이다.
본지가 이 숫자들을 나란히 놓고 보니 한 가지는 분명해졌다.
어느 추계를 쓰든, 원전·SMR이 도착하는 2035~2038년 이전 구간에서 수요가 공급 계획을 웃돈다는 방향성 자체는 흔들리지 않는다는 점이다.
숫자의 절대값은 논쟁적이지만, 공백의 존재는 논쟁적이지 않다.
다른 나라는 이 10년의 공백을 어떻게 메우나
공백은 한국만의 사정이 아니다.
IEA는 전 세계 데이터센터 전력소비가 2024년의 두 배가 넘는 2030년 약 945TWh에 이를 것으로 봤다.
이는 지금 일본이 1년 동안 쓰는 전력량과 맞먹는 규모다.
특히 미국과 중국 두 나라가 2030년까지 늘어나는 세계 데이터센터 수요 증가분의 약 80%를 차지한다.
미국은 2024년 대비 약 240TWh(130%), 중국은 약 175TWh(170%) 늘어난다는 계산이다.
각국이 같은 시간 압박에 놓여 있지만 대응은 제각각이다.
미국은 사업자가 자기가 쓸 전기를 스스로 조달하는 이른바 'BYOP(Bring Your Own Power)' 방식이 빠르게 확산됐다.
계통 접속을 마냥 기다리는 대신, 데이터센터 옆에 가스터빈을 붙이거나 노후·유휴 원전을 되살려 전용 전력을 확보하는 식이다.
급한 불은 가스로 끄고, 중장기적으로는 SMR로 갈아탄다는 전략이 업계 표준처럼 굳어지고 있다.
반면 아일랜드는 정반대의 브레이크를 걸었다.
새로 짓는 데이터센터가 연간 전력수요의 최소 80%를 재생에너지로 자체 충당하도록 의무화해, 계통 부담을 사업자에게 되돌린 것이다.
일본은 IEA가 자국 전체 소비량에 견줄 만큼 세계 수요가 커진다는 점을 근거로, 원전 재가동과 계통 보강을 병행하며 데이터센터 입지를 전력이 남는 지역으로 유도하고 있다.
세 나라의 공통점은 명확하다.
'원전이 도착할 때까지'의 다리를 가스·재생·수요관리로 어떻게든 놓고 있다는 것이다.
한국의 다리는 아직 부실하다.
가장 큰 병목은 원전이 아니라 송전망이다.
초고압 송전선과 변전소를 새로 까는 데는 보통 10년 이상이 걸린다.
한전에 따르면 11차 전기본에 담긴 54개 송전망 건설 사업 가운데 20개가 지역 반대와 인허가 지연으로 차질을 빚고 있다.
전기를 만들어도 옮길 길이 막혀 있는 셈이다.
여기서 입지 딜레마가 겹친다.
전력이 남는 곳은 지방인데, 통신망·인력·정주 여건을 갖춘 수요처는 수도권에 몰려 있다.
수도권 전력계통은 이미 포화 상태여서 일부 지역에서는 신규 전력 접속 승인율이 한 자릿수까지 떨어졌다는 지적도 나온다.
발전과 송전, 입지가 삼각으로 어긋나 있는 구조다.
이제 본지의 판단을 정리한다.
첫째, 이번 국면의 본질은 '원전이 모자란 것'이 아니라 '도착 시점이 어긋난 것'이다. 2037~2038년이면 대형원전 2.8GW와 SMR이 줄지어 붙지만, 정작 전력이 필요한 시점은 그보다 앞선 2020년대 후반부터다.
공급 총량이 아니라 공급 타이밍의 문제라는 점을 정책 언어가 먼저 인정해야 한다.
둘째, 이 공백기의 실질적 대체재는 사실상 가스와 계통 관리, 그리고 수요 그 자체의 조절뿐이다.
원전이 다리를 놓아주기 전까지 당장 상시 부하를 받쳐줄 수 있는 국내 선택지는 제한적이다.
셋째, 수요 추계의 격차를 방치하면 정책은 계속 헛돈다. 15.5TWh를 전제로 짠 계통 계획과 30TWh를 전제로 한 산업 계획이 부처마다 따로 돌아가는 한, 어느 쪽도 현실을 맞히지 못한다.
넷째, 지금의 병목은 발전소가 아니라 전선과 부지에서 터진다.
원전 준공식보다 송전망 착공식이 더 급한 이유다.
그래서 무엇을 해야 하나
본지 분석의 결론은 세 가지 권고로 모인다.
우선 정부는 부처별로 흩어진 데이터센터 수요 추계를 하나의 공개된 기준으로 통합하고, 가정(가허가 포함 여부·부하율·상용화 속도)을 함께 공시해야 한다.
숫자 자체보다 '그 숫자가 어떤 가정 위에 서 있는지'를 드러내는 것이 신뢰의 출발점이다.
둘째, 공백기 10년을 견딜 '가교 전원' 계획을 원전 계획과 분리해 따로 세워야 한다.
가스 발전의 한시적 확대, 수요반응(DR)과 요금 차등, 데이터센터 자체 전력조달 의무화 같은 카드는 원전 준공을 앞당길 수 없을 때의 현실적 대안이다.
다만 가스 확대는 온실가스 증가와 충돌한다.
국내 데이터센터가 뿜는 온실가스가 연간 1,225만 톤 수준으로 추산되는 만큼, 가교 전원은 시한과 총량을 못 박은 '한시 조치'로 설계해야 한다.
셋째, 송전망과 입지 규제를 원전보다 먼저 푸는 순서 전환이 필요하다.
발전 계획은 이미 서 있다.
정작 늦는 것은 전선과 인허가다.
취약 지점도 짚어둔다.
이 공백의 비용은 결국 요금과 지역으로 전가되기 쉽다.
상시 부하 확보 경쟁이 붙으면 일반 가정과 중소 제조업이 원가 상승분을 나눠 지게 될 가능성이 있고, 송전망 갈등은 발전소 인근 주민에게 부담을 집중시킨다.
공백을 메우는 비용을 누가, 어떤 순서로 나눌지에 대한 사회적 합의가 없다면, 기술적 해법이 아무리 정교해도 현장에서 멈춰 선다.
AI 경쟁력이라는 명분이 특정 지역과 계층의 희생 위에 서지 않도록 하는 설계가 함께 가야 한다.
검증 노트
본 기사는 2026년 9월 30일을 기준으로 작성됐다.
공급 측 수치는 산업통상부 제11차 전력수급기본계획(2025년 2월 확정, 신규 대형원전 2기·SMR 1기, 2037~2038년 준공 목표, 2038년 목표수요 129.3GW)과 2026년 1월 정부의 신규 원전 추진 재확인 발표를 1차 자료로 교차 확인했다.
수요 측 수치(올해 8.2TWh→2038년 30TWh, 11차 전기본 기준 15.5TWh, 장기 잠정안 2040년 26.5TWh, 2030년 공급부족 약 670MW·31%, 누적 공급 836MW→2270MW)는 산업부·기후에너지부 및 시장조사 발표를 대조했다.
국제 비교(2030년 세계 945TWh, 미·중 증가분 80%, 아일랜드 재생 80% 의무)는 IEA 전망과 에너지경제연구원 인사이트, 관련 정책 보도를 확인했다.
송전망 54개 중 20개 지연은 한전 자료를 근거로 했다.
일부 수요 추계는 가정에 따라 변동성이 큰 '추정치'이며, 절대값보다 방향성에 무게를 두고 해석했다.
기사 verdict: VERIFIED(1차 자료 교차 확인).
편집국
원본 데이터
본 기사 수치의 근거 데이터입니다. 출처를 표기하면 인용·재사용할 수 있습니다.
| 항목 | 수치 | 비고 |
|---|---|---|
| 신규 대형원전 준공 | 2기, 합계 2.8GW | APR1400급, 2037~2038년 준공 목표 |
| SMR 준공 | 1기, 0.7GW | 2035~2036년 준공 목표 |
| 대형원전 소요 기간 | 160개월 안팎 | 부지 확정·인허가·건설 합산 |
| 국내 데이터센터 전력수요(올해) | 약 8.2TWh | 산업부·기후에너지부 집계 |
| 국내 데이터센터 전력수요(2038년) | 30TWh 안팎 | 올해 대비 네 배 가까이 증가 |
| 상업용 데이터센터 누적 공급(지난해) | 836MW | |
| 상업용 데이터센터 누적 공급(2030년) | 2270MW | 세 배 가까이 증가 전망 |
| 2030년 데이터센터 수요 초과분 | 약 670MW, 31%가량 | 수요가 공급을 초과 |
| 11차 전기본 기준치(2038년) | 15.5TWh | 2024~2025년 초 정보 기준 |
| 최신 전망(2038년) | 30TWh에 육박 | 데이터센터 건설 러시 이후 |
| 장기 수요 전망 잠정안(2040년) | 26.5TWh | 11차 전기본 2038년 기준치의 1.7배 |
| 세계 데이터센터 전력소비(2030년) | 약 945TWh | IEA, 2024년의 두 배 넘는 규모 |
| 미국·중국 세계 수요 증가분 비중 | 약 80% | 2030년까지 |
| 미국 데이터센터 수요 증가(2030년) | 약 240TWh(130%) | 2024년 대비 |
| 중국 데이터센터 수요 증가(2030년) | 약 175TWh(170%) | 2024년 대비 |
| 아일랜드 신규 데이터센터 재생에너지 의무 | 최소 80% | 연간 전력수요 자체 충당 |
| 송전망 건설 소요 기간 | 10년 이상 | 초고압 송전선·변전소 |
| 11차 전기본 송전망 사업 차질 | 54개 중 20개 | 한전, 지역 반대·인허가 지연 |
| 11차 전기본 확정 시점 | 2025년 2월 | 산업부 |
| 신규 원전 계획 재확인 시점 | 2026년 1월 | 정부 '계획대로 추진' |
출처: 제11차 전력수급기본계획, 산업통상부·한국전력·에너지경제연구원, 국제에너지기구(IEA)