

[PEDIEN] 서울 인허가 75% 급감이라는 숫자는 단순한 한 해의 부진이 아니라, 3년 뒤 서울의 집 문제를 미리 보여주는 선행지표다.
본지가 통계청 주택건설실적과 부동산R114 입주 전망, 그리고 국회 국정감사 제출자료를 교차 분석한 결과, 지금 무너진 인허가·착공 지표는 2026년 입주절벽에서 끝나지 않고 2028~2029년 '2차 입주공백'으로 이어질 가능성이 큰 것으로 나타났다.
공급은 인허가에서 착공을 거쳐 실제 입주로 이어지기까지 통상 3년 안팎의 시차를 두고 움직인다.
그 시차 모형을 그대로 따라가면, 오늘의 지표는 이미 2029년 서울의 전셋값과 청약 경쟁률을 적어 내려가고 있는 셈이다.
본지가 주목한 출발점은 올해 봄에 찍힌 바닥이다.
한 시점의 서울 주택 인허가는 1815가구로, 1년 전 같은 달의 7339가구에서 75.3% 급감했다. 3월만 떼어 보면 더 가파르다.
서울 아파트 인허가는 1005가구로 전년 동월 대비 85.5% 줄었고, 착공은 525가구에 그쳐 62.1% 감소했다.
착공은 2~3년 뒤, 인허가는 그보다 더 뒤의 입주를 예고하는 지표다.
두 지표가 동시에 주저앉았다는 것은, 당장의 입주 가뭄 뒤에 '한 번 더'가 예약돼 있다는 뜻이다.
서울 인허가 75% 급감, 지금 무슨 일이 벌어졌나
먼저 짚어야 할 것은 지표가 한 방향으로만 움직이지 않았다는 점이다. 2025년 한 해 서울 주택 인허가는 전년보다 약 19% 줄었고, 분양 실적도 반 토막이 났다.
올해 들어 1~3월에는 앞서 본 대로 급감이 더 극심했다.
그런데 집계 구간을 넓히면 그림이 달라진다.
올해 1~9월 누계로는 서울 인허가와 착공이 각각 40% 안팎 늘어난 것으로 집계됐고, 지난 10월 국정감사에서도 정부는 "서울 인허가·착공이 각각 40% 증가했다"고 밝혔다.
선행지표만 보면 반등이다.
그러나 같은 기간 준공, 즉 실제 입주 물량은 20% 줄었다.
여기서 옛 수치를 최신인 양 쓰는 함정이 생긴다.
'인허가가 늘었으니 공급이 풀린다'는 해석은 절반만 맞다.
지난해와 올해 초의 깊은 저점을 딛고 숫자가 튀어 오른 기저효과가 상당 부분 섞여 있고, 그 인허가가 착공과 입주로 전환되기까지는 다시 수년이 걸린다.
야당이 국감에서 "인허가가 늘어도 실제 입주까지는 수년"이라고 지적한 대목이 바로 이 시차다.
본지는 '최근 반등한 선행지표'와 '이미 바닥을 치고 있는 입주 지표'를 섞어 읽지 않도록, 둘을 분명히 나눠 본다.
입주 쪽 숫자는 더 차갑다.
올해 상반기 서울 아파트 준공 물량은 1만2251가구로 1년 전보다 58.4% 급감했다.
내년 서울 입주 예정 물량은 1만1349가구로, 관련 통계가 집계되기 시작한 1990년대 말 이후 가장 적을 것으로 전망된다.
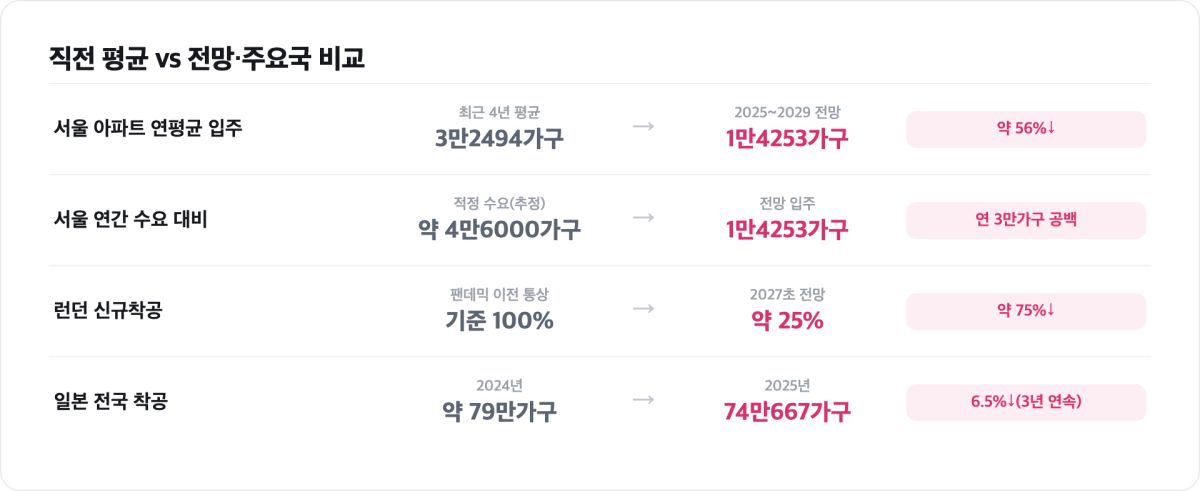
부동산R114 집계로는 올해부터 2029년까지 서울 아파트 입주 물량이 총 5만7010가구, 연평균 1만4253가구에 그친다.
최근 4년간 연평균 입주량 3만2494가구의 절반에도 못 미친다.
서울의 연간 적정 수요가 약 4만6000가구로 추정된다는 점을 감안하면, 해마다 3만가구 안팎이 비는 셈이다.
2029년 2차 입주공백, 왜 예고된 시나리오인가
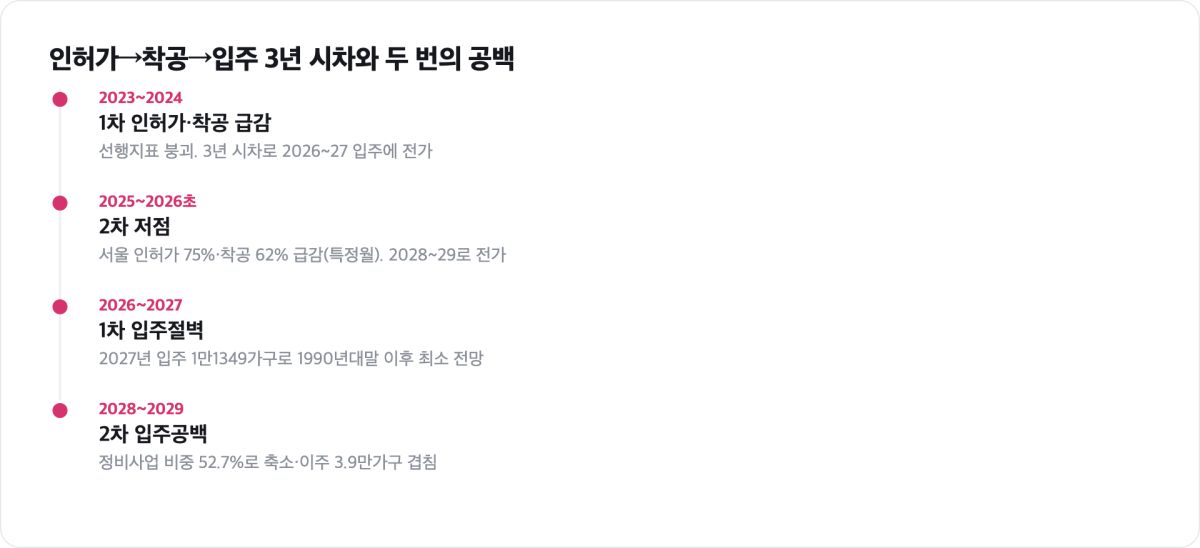
본지 분석에 따르면, 서울의 공급 공백은 한 번이 아니라 '두 겹'으로 온다.
첫 번째 절벽은 2026~2027년이다.
이는 2023~2024년에 급격히 쪼그라든 인허가·착공이 3년 시차를 두고 실제 입주로 나타나는 구간이다.
문제는 그다음이다. 2025년과 2026년 초에 다시 한 번 바닥을 찍은 지표가 또다시 3년의 시차를 거쳐 2028~2029년 입주로 전가된다.
첫 절벽이 채 회복되기 전에 두 번째 골이 겹치는 구조다.
본지는 이를 '2차 입주공백'으로 규정한다.
두 번째 본지의 결론은, 서울 공급의 체질 자체가 바뀌고 있다는 점이다.
빈 땅이 없는 서울에서 신규 공급의 대부분은 재건축·재개발 같은 정비사업에서 나온다.
그런데 정비사업 입주 비중(임대 제외)은 올해 84.1%에서 내년 75.1%, 2028년에는 52.7%까지 떨어질 것으로 전망된다.
정비사업이 사실상 유일한 공급 통로인데 그 통로가 좁아지고 있다는 뜻이다.
공사비와 금융비용 급등으로 조합의 사업성이 꺾인 것이 1차 원인이다.
원자재값 상승, 건설인력 부족과 임금 상승, 안전관리 비용 증가가 겹치면서 착공 결정 자체가 뒤로 밀렸다.
세 번째로, 정비사업은 '짓는 동시에 허무는' 사업이라는 점이 공백을 증폭시킨다.
재건축·재개발은 멸실을 동반하기 때문에, 새 아파트가 입주하기 전 몇 년 동안은 오히려 기존 주택이 사라진다.
서울시의회에서는 신속통합기획 등 정비사업 추진 과정에서 2026~2031년 사이 철거 주택이 22만가구를 넘는 반면 신축은 9만5000가구 수준에 그쳐, 순증 기준으로는 오히려 주택이 줄 수 있다는 분석이 제기됐다(해당 수치는 특정 의원 측 추계로 기관 간 이견이 있다). 2029년에만 재건축·재개발 이주 예정 물량이 3만9102가구로 추산된다.
입주가 비는 바로 그 시기에 이주 수요가 몰리면, 전세시장이 먼저 받아내야 한다.
런던·도쿄·미국과 비교하면 서울은 어디쯤인가
그렇다면 이것이 서울만의 예외적 사건일까.
본지가 주요국 대도시의 최신 공급 지표를 같은 축(착공·허가의 감소와 그 원인)으로 비교한 결과, 서울의 양상은 '세계적 동조화 속의 극단값'에 가깝다.
런던이 가장 닮았다. 2025년 1~9월 민간 분양·임대용 신규 주택 착공은 3248가구에 그쳤고, 주택건설협회(HBF)는 2027년 초까지 런던의 착공 물량이 팬데믹 이전 통상 수준의 4분의 1까지 떨어질 수 있다고 경고했다. 3분기 신규 주택 판매는 2000가구를 밑돌아 2008년 금융위기 이후 가장 낮은 축에 속했다.
고금리와 공사비, 분양가 규제·안전규정 강화가 겹친 점까지 서울과 판박이다.
다만 런던은 광역 차원의 '주택 공급 목표' 자체가 정치 쟁점이 되며 제도 손질이 진행 중이라는 점에서, 서울보다 공급 회복의 제도적 지렛대가 조금 더 가시화돼 있다.
도쿄를 품은 일본은 결이 다르다. 2025년 일본 전국 주택 착공은 74만667가구로 전년보다 6.5% 줄며 3년 연속 감소했고, 2년째 80만가구를 밑돌았다.
다만 일본의 감소는 공사비 상승에 더해 인구·세대수 감소라는 구조적 수요 둔화가 깔려 있다는 점에서 서울과 구분된다.
서울은 수요가 식어서가 아니라, 수요는 여전한데 공급 파이프라인이 막혀 생기는 공백이다.
같은 '착공 감소'라도 한쪽은 수요 소멸형, 한쪽은 공급 병목형이라는 진단이 갈린다.
미국은 또 다른 참고점이다.
주거용 건축허가는 팬데믹 이전 추세선보다 19.4% 낮은 수준으로 내려앉았고, 전년 대�� 감소가 44개월 연속 이어졌다.
오스틴 같은 일부 도시는 전년비 25%대 급감을 기록했다.
미국은 광활한 토지와 단독주택 중심 공급 구조 덕에 서울·런던 같은 '정비사업 병목'은 덜하지만, 고금리가 신규 착공을 전방위로 눌렀다는 점은 공통된다.
세 사례를 같은 축에 놓고 보면, 고금리·고공사비라는 외부 충격은 공통이되 서울은 '정비사업 의존+멸실 동반+짧은 공급 완충'이라는 세 가지가 포개져 충격의 진폭이 가장 크게 나타나는 자리에 서 있다.
무엇을 준비해야 하나
본지의 네 번째 명제는 정책 타이밍이다.
지금 인허가 반등에 안도해 공급 대책의 고삐를 늦추면, 그 효과가 나타날 2028~2029년에 공백이 가장 깊어지는 역설이 생긴다.
선행지표의 반등과 입주 지표의 하락이 공존하는 국면에서는 '반등한 숫자'가 아니라 '3년 뒤에 입주로 전환될 물량'을 기준으로 정책을 설계해야 한다.
정비사업 사업성을 끌어올릴 공사비 분담·금융 지원과 인허가 기간 단축이 맞물리지 않으면, 인허가 통계만 좋아지고 삽은 뜨지 않는 '공회전'이 반복된다.
미시적으로는 취약한 쪽이 먼저 흔들린다.
공급 공백기에는 신축 선호가 극단화한다.
서울 신축 아파트 평균 가격은 약 18억5000만원으로 구축보다 6억원가량 높고, 그 격차는 3년 새 두 배로 벌어졌다.
최근 일부 분양 단지 청약 경쟁률이 44대 1을 기록한 것도 희소성의 반영이다.
문제는 정비사업 이주 수요와 입주 공백이 전세시장에서 충돌할 때다.
자금 여력이 얇은 세입자, 생애최초·실수요 무주택 가구가 전셋값 상승의 1차 충격을 떠안게 된다.
공급의 양뿐 아니라, 공백기를 버틸 전세·임대의 '완충 재고'를 어떻게 확보하느냐가 2029년을 가를 변수다.
다섯 번째 결론으로, 본지는 서울의 공급 문제를 '한 해의 숫자'가 아니라 '3년 뒤를 읽는 선행지표'로 다룰 것을 제안한다.
인허가·착공·준공을 분리해 월·분기마다 추적하고, 정비사업 멸실과 신축을 순증 기준으로 함께 집계해야 공백의 진짜 깊이가 보인다.
오늘의 바닥은 2029년의 거울이다.
검증 노트
본 기사는 2026년 10월 16일 기준으로 작성됐다. 서울 인허가·착공·준공 수치는 국토교통부 주택건설실적 및 통계청·관련 보도(머니투데이·아시아경제·한국일보·파이낸셜뉴스)와 국정감사 제출자료를, 2027~2029년 입주 전망은 부동산R114 집계를 교차 확인했다. 정비사업 비중·멸실 추계 일부는 서울시의회 측 추정으로 기관 간 이견이 있어 '추정'으로 명시했다. 런던은 HBF·영국의회 조사자료, 일본은 국토교통성 기반 착공 통계, 미국은 건축허가 추세 분석을 참조했다. 인허가가 올해 반등한 사실과 입주가 감소 중인 사실을 분리해 '변경 전→후'로 구분했다. 1차 자료 교차 확인 결과, 기사 verdict는 VERIFIED.
편집국
원본 데이터
본 기사 수치의 근거 데이터입니다. 출처를 표기하면 인용·재사용할 수 있습니다.
| 항목 | 수치 | 비고 |
|---|---|---|
| 서울 주택 인허가(해당 시점) | 1815가구 | 1년 전 같은 달 7339가구에서 75.3% 급감 |
| 서울 아파트 인허가(3월) | 1005가구 | 전년 동월 대비 85.5% 감소 |
| 서울 아파트 착공(3월) | 525가구 | 62.1% 감소 |
| 2025년 서울 주택 인허가 증감 | 약 19% 감소 | 전년 대비, 분양 실적은 반 토막 |
| 올해 1~9월 누계 서울 인허가·착공 | 각각 40% 증가 | 국정감사에서 정부 발표, 기저효과 포함 |
| 같은 기간 준공(실제 입주 물량) | 20% 감소 | |
| 상반기 서울 아파트 준공 물량 | 1만2251가구 | 1년 전보다 58.4% 급감 |
| 내년 서울 입주 예정 물량 | 1만1349가구 | 1990년대 말 집계 이후 최소 전망 |
| 2025~2029년 서울 아파트 입주 총량 | 5만7010가구 | 부동산R114 집계, 연평균 1만4253가구 |
| 최근 4년간 연평균 입주량 | 3만2494가구 | 향후 연평균의 2배 이상 |
| 서울 연간 적정 수요(추정) | 약 4만6000가구 | 해마다 3만가구 안팎 부족 |
| 정비사업 입주 비중(임대 제외)-올해 | 84.1% | |
| 정비사업 입주 비중(임대 제외)-내년 | 75.1% | |
| 정비사업 입주 비중(임대 제외)-2028년 | 52.7% | 전망치 |
| 2026~2031년 철거 주택 | 22만가구 이상 | 서울시의회 분석, 신축은 9만5000가구 수준(기관 간 이견) |
| 2029년 재건축·재개발 이주 예정 물량 | 3만9102가구 | 추산치 |
| 런던 신규 주택 착공(2025년 1~9월) | 3248가구 | 민간 분양·임대용 |
| 런던 3분기 신규 주택 판매 | 2000가구 미만 | 2008년 금융위기 이후 최저 수준 |
| 일본 전국 주택 착공(2025년) | 74만667가구 | 전년보다 6.5% 감소, 3년 연속 감소, 2년째 80만가구 미만 |
출처: 통계청 주택건설실적, 부동산R114, 국회 국정감사 제출자료(본지 교차 분석)