

[PEDIEN] 지방 준공후 악성 미분양 편중이 다시 한계선으로 다가서고 있다. 본지가 국토교통부 월간 주택통계와 중국·일본·스페인의 미분양·공실 자료를 교차 분석한 결과, 올해 전국의 준공후 미분양은 3만 가구 안팎에서 좀처럼 줄지 않고 있지만, 그 적체의 대부분이 지방 한 곳으로 쏠려 있는 것으로 확인됐다. 완공하고도 주인을 찾지 못한 집, 이른바 '악성 미분양'은 분양 초기의 미분양과 성격이 다르다. 공사비와 금융비용을 다 쓴 뒤에도 돈이 돌지 않는다는 뜻이기 때문이다.
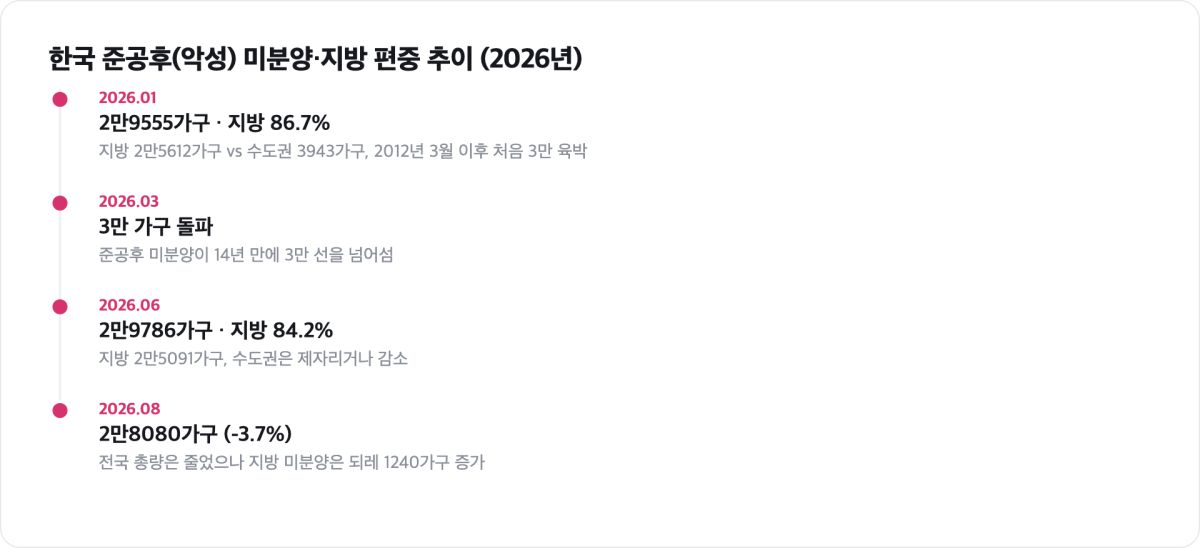
국토부가 집계한 올해 1월 말 준공후 미분양은 2만9555가구였고, 이 가운데 지방 물량이 2만5612가구로 86.7%를 차지했다.
수도권은 3943가구에 그쳤다.
준공후 미분양이 3만 가구를 넘어선 것은 2012년 3월 이후 처음이었다. 6월 말에는 전국 2만9786가구 가운데 지방이 2만5091가구로 84.2%였다.
비율이 조금 낮아진 듯 보이지만 착시다.
같은 기간 수도권 수치는 제자리거나 오히려 줄었고, 늘어난 물량은 사실상 전부 지방에서 나왔다.
월별 증가분의 90% 안팎이 지방에 몰렸다는 얘기다.
문제는 이 적체가 '집이 남아돈다'는 신호와 '집이 모자란다'는 신호가 한 나라 안에서 동시에 울리고 있다는 데 있다.
지방에 빈 새 아파트가 쌓이는 사이, 수도권은 매매가와 전셋값이 함께 뛰었다.
한쪽은 재고 처리에 쩔쩔매고 다른 쪽은 공급 부족을 호소하는, 좀처럼 한 그림으로 설명되지 않는 양극화다.
지방 준공후 악성 미분양 편중, 숫자로 보면
가장 최근 확정치인 8월 통계를 보면 전국 미분양 주택은 6만9134가구였다.
이 가운데 준공후 미분양은 2만8080가구로 전월(2만9152가구)보다 3.7% 줄었다.
숫자만 보면 고점을 찍고 내려오는 모양새지만, 안을 들여다보면 방향이 엇갈린다. 8월 한 달 수도권 미분양은 1만9136가구로 소폭 감소한 반면, 지방 미분양은 4만9998가구로 오히려 1240가구 늘었다.
전국 미분양의 70% 이상, 준공후 미분양으로 좁히면 80%를 웃도는 물량이 여전히 지방에 쌓여 있다.
총량이 주춤한 사이 편중은 되레 깊어진 셈이다.
지역별로 더 쪼개 보면 편중은 한층 선명하다.
연초 기준 시·도별 준공후 미분양은 경남이 3537가구로 가장 많았고 경북 3268가구, 부산 3249가구, 대구 3156가구, 제주 2102가구가 뒤를 이었다.
영남권과 제주에 악성 재고가 집중됐다는 뜻이다.
반대로 서울은 인허가와 준공이 동반 급감하며 새 공급 자체가 말라가고 있다.
'어디는 넘치고 어디는 마르는' 구조가 통계 곳곳에서 반복된다.
배경에는 시차가 있다. 2021~2022년 저금리 국면에서 비수도권 분양이 수도권을 앞질렀고, 그때 착공한 물량이 2~3년 뒤인 지금 한꺼번에 준공되면서 미분양으로 되돌아왔다.
여기에 공사비와 금리가 오르며 신규 분양가는 높아졌는데, 지방의 기존 집값은 정체되거나 떨어졌다.
새 아파트 분양가와 동네 재고 주택 시세의 격차가 벌어질수록 실수요자는 '굳이 비싼 새집'을 살 이유를 찾지 못한다.
본지가 추계한 바로는, 이 재고가-분양가 격차야말로 지방 악성 미분양이 좀처럼 녹지 않는 핵심 고리다.
다른 나라와 비교하면 — 중국·일본·스페인
지방 편중형 공급 과잉은 한국만의 일이 아니다.
같은 축, 즉 '재고가 특정 지역에 쏠리는가'라는 기준으로 보면 세 나라의 사례가 한국의 현 위치를 가늠하게 해준다.
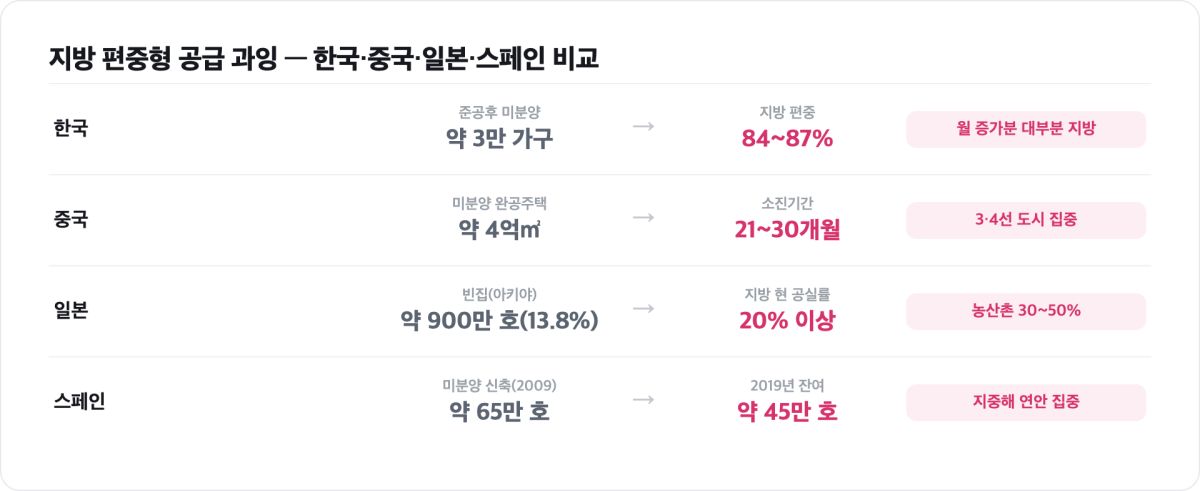
첫째는 중국이다. 8월 말 기준 다 짓고도 팔리지 않은 주택 면적이 약 4억㎡에 이르는데, 이 재고의 상당 부분이 3·4선 중소도시에 몰려 있다.
분석기관들은 전국 재고를 소진하는 데 21개월, 일부 3·4선 도시는 30개월 넘게 걸릴 것으로 본다.
한 추정에서는 3선 도시 집값 하락분의 약 57%가 공급 과잉에서 비롯됐다고 분석했다.
인구가 빠져나가는 지방 도시에 재고가 쌓인다는 점에서 한국의 영남·제주 상황과 닮았다.
다만 규모는 중국이 압도적이라, 한국은 아직 '초기 국면'이라는 점이 다르다.
둘째는 일본이다. 2023년 주택·토지통계조사 기준 빈집(아키야)은 약 900만 호로 전체 주택의 13.8%에 이른다.
전국 평균보다 지방의 공실률이 훨씬 높아 와카야마·도쿠시마가 21.2%, 가고시마 20.4% 등 지방 현(縣)이 20%를 웃돈다.
일부 농산촌은 빈집 비율이 30~50%에 이른다.
일본은 '미분양'보다 '이미 지어진 집의 방치'라는 더 늦은 단계의 문제지만, 인구 감소와 수도권 집중이 지방 주택을 무력화한다는 메커니즘은 동일하다.
한국의 악성 미분양이 제때 소화되지 못하면 10~20년 뒤 일본형 공실로 굳을 수 있다는 경고가 나오는 이유다.
셋째는 스페인이다. 2008년 글로벌 금융위기 직후 스페인의 미분양 신축 주택은 2009년 약 65만 호로 정점을 찍었고, 2019년에도 45만 호가량이 남아 있었다.
특히 지중해 연안과 외곽 휴양지에 과잉 공급이 집중됐다.
재고를 소화하느라 2008~2013년 신규 착공이 사실상 멈췄고, 그 공백이 지금 스페인 대도시의 공급 부족과 집값 급등으로 되돌아오고 있다.
한쪽의 과잉이 다른 쪽의 부족을 치유해 주지 못한다는 뼈아픈 교훈이다.
세 나라를 같은 자로 재면 공통점이 뚜렷하다.
재고는 사람이 떠나는 지역에 쌓이고, 수요는 사람이 몰리는 지역에 몰린다.
남는 집과 모자란 집이 지리적으로 어긋나 있어 '전국 평균'은 아무것도 설명하지 못한다.
한국의 준공후 미분양 84% 지방 편중은 중국만큼 대규모는 아니지만, 일본식 고착과 스페인식 착공 절벽 사이의 초입에 서 있다는 것이 본지의 판단이다.
'악성 미분양 지방 쏠림'은 정책으로 풀리나
정부도 손을 놓고 있지는 않다.
올해 경제성장전략에는 이른바 '지방 미분양 3종 패키지'가 담겼다.
주택도시보증공사(HUG)가 준공 전 지방 미분양을 환매조건부로 사들여 2028년까지 1만 호를 지원하고, 재정 2500억원을 투입하기로 했다. 1주택자가 7억원 이하 지방 미분양 주택을 한 채 더 사도 1주택자로 간주하는 세제 혜택도 기존 6억원 기준에서 상향됐다.
집값이 떨어져도 손해 보고 되팔 걱정을 덜어주는 주택환매보증제도 처음 도입됐고, 미분양을 사들이는 기업구조조정 리츠(CR리츠) 세제 혜택은 연말까지 연장됐다.
그러나 약발은 신통치 않다.
올해 국정감사에서는 HUG의 지방 미분양 안심환매 실적이 목표의 16%에 그쳤다는 지적이 나왔다.
취득세를 깎아줘도 지방에는 여전히 찬바람이 분다는 현장 보도도 잇따랐다.
이유는 중국 사례가 이미 보여준다.
지방 재고를 공공이 사들여도 그 집에 들어�� 살 사람이 없으면 재고는 장부상 위치만 바뀔 뿐이다.
수요가 있는 곳엔 재고가 없고, 재고가 있는 곳엔 수요가 없다.
매입 대책이 작동하는 구간은 생각보다 좁다.
본지 분석의 첫 번째 명제는 이것이다.
지금의 지방 악성 미분양은 '경기 순환'이 아니라 '인구·일자리 구조'의 문제이며, 따라서 세제·금융 유인만으로는 표면만 긁을 뿐이다.
둘째, 수도권 공급 부족과 지방 재고 과잉은 별개의 사건이 아니라 한 몸이다.
지방에 묶인 건설 자본과 신용이 수도권 공급으로 흐르지 못하면서 양쪽의 가격 왜곡이 서로를 키운다.
셋째, 재고가와 신규 분양가의 격차가 좁혀지지 않는 한 어떤 매입·보증 대책도 '언 발에 오줌 누기'에 그친다.
본지가 지역별 분양가와 시세를 교차 분석한 결과, 분양가가 지역 시세를 큰 폭으로 웃도는 단지일수록 준공후까지 미분양이 끌려가는 경향이 뚜렷했다.
본지의 결론 — 양극화는 임계점에 있다
함의는 분명하다.
첫째, 통계를 '전국 미분양 감소'로 뭉뚱그려 읽어선 안 된다.
총량이 줄어도 지방 편중이 심해지면 위험은 오히려 농축된다.
둘째, 공공 매입은 '어느 집을 사느냐'가 관건이다.
팔릴 수 있는 입지를 선별하지 않은 매입은 재정으로 재고를 떠안는 데 그친다.
셋째, 스페인의 교훈대로 지방 재고가 착공을 얼어붙게 하고 그 공백이 몇 년 뒤 수도권 집값으로 되돌아오는 '시차 폭탄'을 경계해야 한다.
지방을 살리는 일이 결국 수도권 과열을 식히는 길이기도 하다.
취약한 쪽은 언제나 가장자리에 있다.
지방 중소 건설사와 제2금융권, 그리고 분양가와 시세의 틈에 낀 실수요자다.
대책의 초점은 '재고 숫자 줄이기'가 아니라 '어긋난 수요와 공급의 지도를 다시 맞추기'여야 한다.
한국의 지방 준공후 악성 미분양 편중은 지금, 중국의 규모와 일본의 고착과 스페인의 착공 절벽을 한꺼번에 들여다보며 길을 정해야 하는 갈림길에 서 있다.
숫자가 조금 줄었다는 안도가, 실은 가장 위험한 신호일 수 있다.
검증 노트
본 기사는 2026년 10월 19일 기준으로 작성됐다.
국토교통부 월간 주택통계(2026년 1월·6월·8월 발표치 및 2025년 주택건설실적 통계 확정치), 기획재정부·국토교통부의 2026년 경제성장전략 '지방 미분양 3종 패키지', 2026년 국정감사의 HUG 지방 미분양 안심환매 실적 자료, 중국 국가통계국 계열 분석기관의 미분양 완공주택 면적·소진기간 추정, 일본 총무성 2023년 주택·토지통계조사(빈집 현황), 스페인 교통·도시의제부 계열의 미분양 신축 재고 추정치를 교차 확인했다.
월별 증가분의 지방 집중도는 국토부 발표 수치를 본지가 재계산한 추정이며, 일부 수치는 발표 시점에 따라 소폭 차이가 있을 수 있어 '~기준'으로 표기했다.
사실관계는 1차 자료로 교차 검증했다.
Faxtr verdict: VERIFIED.
편집국