

[PEDIEN] 대구에 공장을 둔 어느 중견기업 자금담당자가 10월 26일 아침 산업은행 창구에 앉았다고 하자.
운전자금 한도대출을 새로 받는데, 금리표에 낯선 이름이 적혀 있다.
CD금리도, 코리보도 아니다.
'30일 과거평균 KOFR'.
국채·통안채를 담보로 하룻밤 빌리는 환매조건부채권(RP) 거래로 매일 산출되는 한국의 무위험지표금리다.
지방 소재 중소·중견기업이라 우대금리까지 얹혀 금리 부담이 조금 줄었다.
이 장면은 이날 산업은행과 기업은행이 각각 5천억원씩, 합쳐 1조원 규모로 처음 내놓는 KOFR 기반 기업대출에서 실제로 벌어진다.
대출시장에까지 KOFR를 심겠다는 정부 구상의 첫 상품이다.
금융위원회는 10월 23일, 지난 3월 30일 확정한 「지표금리 개편방안」이 일정대로 가고 있다며 다섯 갈래의 진행상황을 공개했다.
뼈대는 단순하다.
과거 조작 사건으로 사라진 런던 은행 간 금리(LIBOR)를 떠올리게 하는 CD금리와 코리보를 뒤로 물리고, 그 자리에 KOFR를 채운다.
이자율스왑·채권·대출로 영역을 넓히고, 코리보 기반 신규대출은 2027년 4월부터 원칙적으로 끊는다.
큰 그림은 미국·영국·일본이 이미 지나온 길과 닮았다.
그런데 그 나라들이 그 길을 걸은 사정과, 한국이 지금 그 길을 택한 사정은 같지 않다.
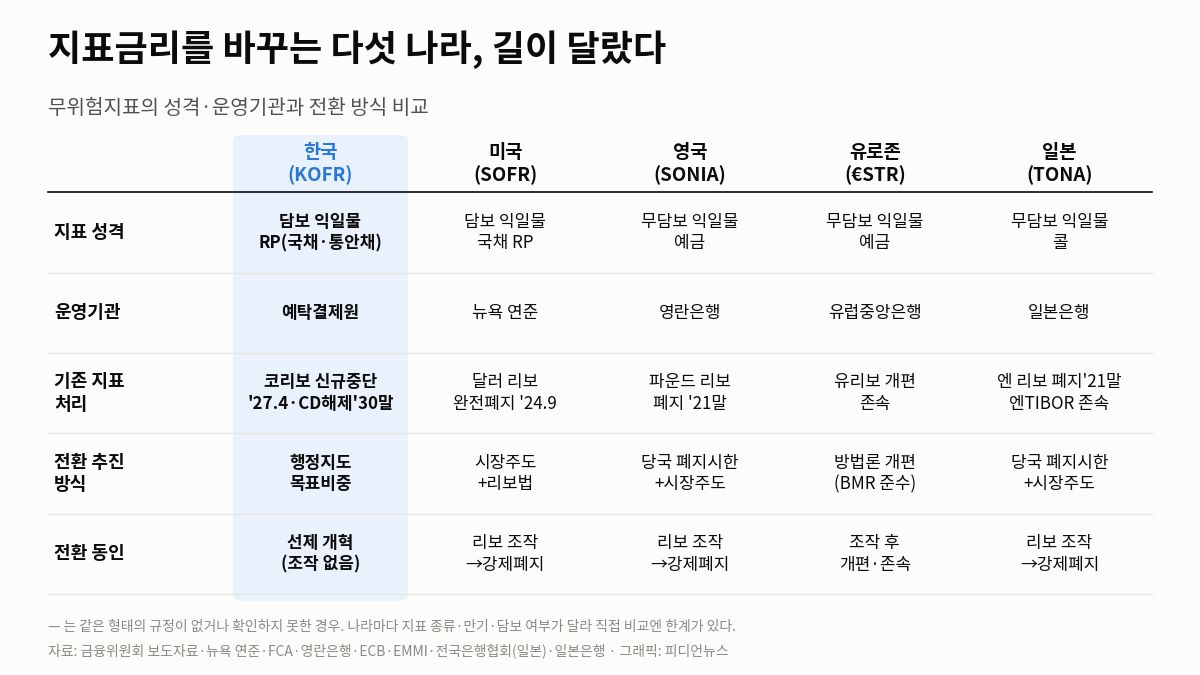
리보는 '죽어서' 사라졌고, 코리보는 정부가 '거둬들인다'
미국·영국·일본·유로존이 지표금리를 바꾼 출발점은 똑같다. 2012년 드러난 리보 조작 사건이다.
호가 기반이라 소수 은행의 제출값으로 금리가 흔들렸고, 신뢰가 무너지자 은행들이 호가 제출에서 빠졌다.
영국 금융행위감독청(FCA)은 결국 폐지 시한을 못박았다.
파운드·엔화 리보는 2021년 말 패널이 중단됐고, 달러 리보는 2023년 6월 말 패널 산출이 끝났다.
마지막까지 남았던 합성 달러 리보 세 개 만기도 2024년 9월 30일 마지막 공시를 끝으로 사라졌다. 35개 리보 전부가 멈췄다.
해외의 전환은 '지표가 죽었기 때문에' 떠밀린 작업이었다.
쓰던 금리가 사라지니 대체금리로 갈아탈 수밖에 없었다.
한국은 다르다.
CD금리도 코리보도 조작으로 무너진 적이 없고, 지금도 돌아간다.
정부가 리보와 산출체계가 유사하다는 이유로 선제적으로 거둬들이는 쪽이다.
코리보 신규대출은 2027년 4월부터 막고, CD금리는 2030년 말 금융거래지표법상 중요지표 지정을 푼다.
떠밀린 폐지와 계획된 퇴장은 속도도, 충격을 다루는 방식도 다를 수밖에 없다.
이건 한국안의 약점만은 아니다.
오히려 여유로 볼 여지가 있다.
해외는 '터진 뒤' 수습하느라 법까지 동원했다.
미국은 대체조항이 없거나 부실한 '묵은 계약'을 강제로 SOFR로 넘기려고 2022년 리보법(Adjustable Interest Rate (LIBOR) Act)을 만들었다.
한국은 아직 지표가 살아 있을 때, 만기연장분을 대체금리로 옮기는 가이드라인을 미리 짜고 있다.
미국만 한국처럼 '담보 익일물'을 골랐다
무위험지표금리라고 다 같은 게 아니다.
영국 소니아(SONIA)는 은행이 담보 없이 하룻밤 빌리는 무담보 예금 거래로 만든다.
유로존 €STR와 일본 TONA도 무담보 익일물이다.
무담보 거래는 늘 두텁게 쌓이니 지표를 뽑을 재료가 잘 마르지 않는다.
한국 KOFR는 다른 길을 갔다.
국채·통안채를 담보로 맡기고 하룻밤 빌리는 RP 거래, 즉 담보 익일물로 산출한다.
이 방식을 고른 주요국은 미국이 거의 유일하다.
미국 SOFR는 국채를 담보로 한 익일물 RP 거래의 거래량 가중 중앙값이다.
뉴욕 연방준비은행은 이를 두고 하루 1조 달러가 넘는 실거래에 뿌리를 둔다고 설명한다.
미국 국채 RP시장은 같은 만기 기준 세계에서 가장 큰 시장이다.
담보 익일물 지표는 깊은 RP시장이라는 토대를 필요로 한다.
재료가 되는 RP 거래가 매일 충분히 쌓여야 지표가 흔들리지 않는다.
미국은 그 토대가 세계 최대 규모다.
한국의 국채·통안채 RP시장은 그만한 깊이는 아니다.
한국은 무담보가 아니라 담보 방식을 택하면서, 미국과 같은 설계를 미국보다 얕은 시장 위에 올린 셈이다.
예탁결제원이 2026년 8월부터 최근 30·90·180일 KOFR 평균금리를 추가 공시하기 시작한 것도, 하루치 변동을 눌러 대출 지표로 쓸 수 있게 다듬는 작업에 가깝다.
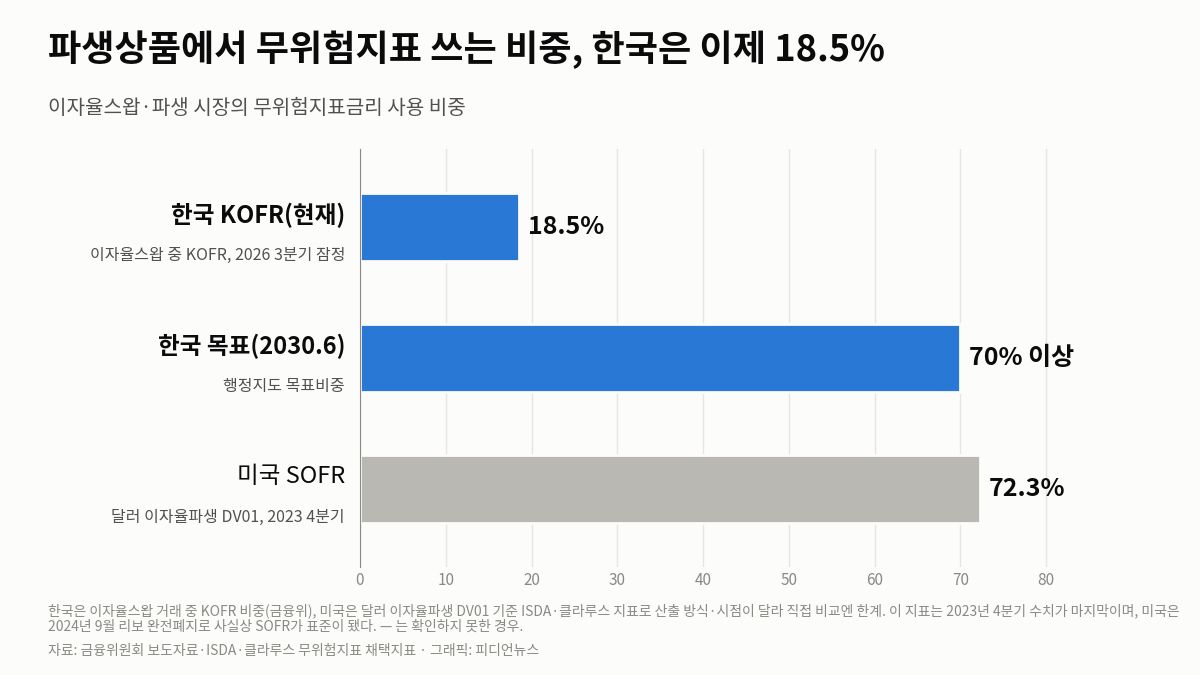
해외엔 없는 '목표비중' 행정지도
전환을 밀어붙이는 방식에서 한국은 독특한 도구를 쓴다.
숫자로 못박은 목표비중이다.
금융감독원은 이자율스왑 거래 중 KOFR 기반 비중을 1차년도(2025년 7월~2026년 6월) 10%에서 2차년도 25%로 올리고, 매년 15%포인트씩 높여 2030년 6월까지 70% 이상으로 끌어올린다는 목표를 행정지도로 제시했다.
변동금리채권(FRN)에도 같은 방식을 붙였다.
은행권은 10%에서 매년 10%포인트씩 올려 2031년 6월 50% 이상, 정책금융기관은 그보다 15%포인트 높게 간다.
해외엔 이런 '몇 퍼센트를 채워라'식 수량 목표가 없다.
미국은 민간 주도였다.
연준이 띄운 대체금리위원회(ARRC)가 SOFR를 권고하고 시장이 따라오게 했을 뿐, 채택 비율을 할당하지는 않았다.
쓰던 리보가 폐지 시한을 받고 사라지니, 목표비중을 정할 필요 자체가 없었다.
지표가 죽는 날짜가 곧 전환을 강제하는 힘이었다.
한국은 지표를 당장 죽이지 않기로 했으니, 그 빈자리를 채울 추진력을 따로 만들어야 했다.
목표비중 행정지도가 그 장치다.
실제로 1차년도 이자율스왑 KOFR 비중은 목표 10%를 넘어 12.1%를 기록했고, 2026년 3분기엔 잠정 18.5%까지 올랐다.
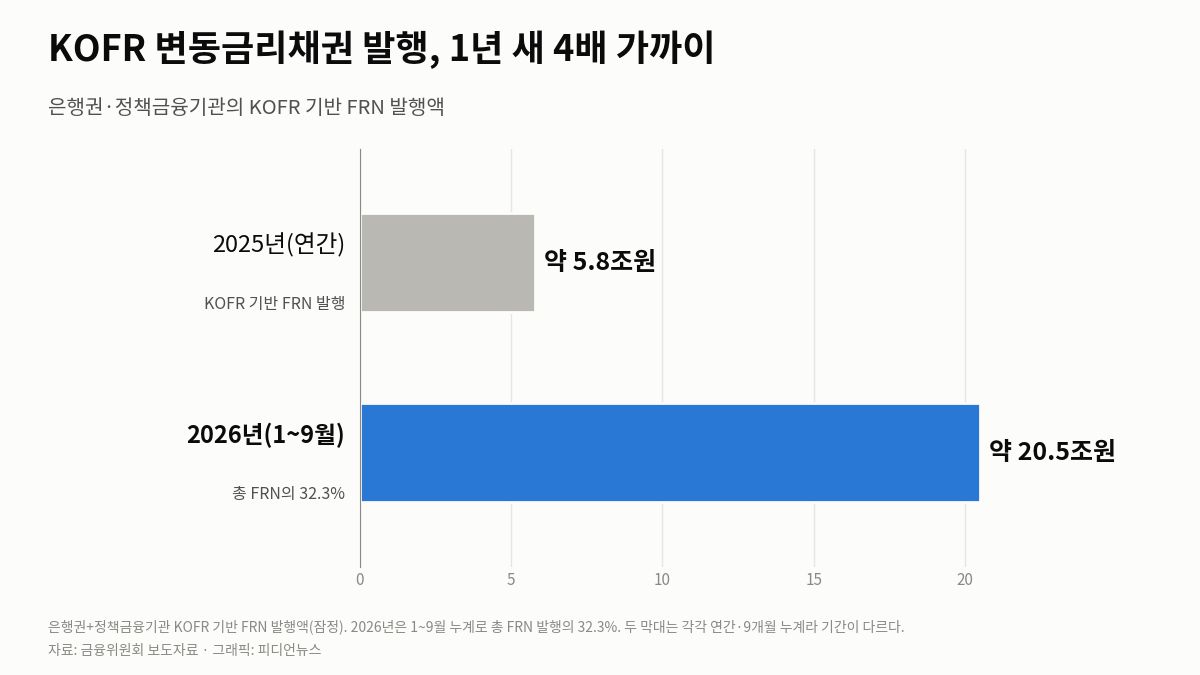
FRN은 올해 1~9월 약 20.5조원이 KOFR 기반으로 나와 전체 FRN의 32.3%를 차지했다.
지난해 5.8조원을 이미 크게 넘었다.
숫자만 보면 순항이다.
다만 이 숫자는 시장이 자발적으로 고른 결과라기보다, 당국이 비율을 정하고 금융권이 맞춘 결과라는 점에서 해외와 결이 다르다.
유럽은 유리보를 안 버렸고, 한국은 코픽스를 키운다
지표금리를 전부 무위험 익일물로 갈아끼운 것도 아니다.
유로존은 유리보(EURIBOR)를 버리지 않았다.
호가 방식을 실거래 중심의 하이브리드로 뜯어고쳐 그대로 살렸고, 운영기관인 유럽화폐시장연구소(EMMI)는 2026년 6월 29일부터 적용한 추가 손질까지 더했다.
일본도 엔 TIBOR는 개편해 존속시켰다.
만기별 금리 수요가 있는 영역에선 신용이 섞인 기존 지표를 완전히 없애지 않은 것이다.
한국의 코픽스가 그런 자리에 있다.
코픽스는 8개 은행의 자금조달금리를 가중평균한 지표로, 가계 주택담보대출의 기준으로 폭넓게 쓰인다.
정부는 코리보·CD금리를 뒤로 물리면서 오히려 코픽스 산출체계 점검은 강화했다. 2026년 6월 공시분부터 감사실의 검토·승인 절차를 더했고, 법상 중요지표에 준하는 수준으로 자체점검 항목을 늘렸다.
중요지표로 아예 지정할지도 검토 대상이다.
도매·파생 영역은 무위험지표 KOFR로, 가계가 맞닿는 소매 영역은 자금조달원가 지표 코픽스로.
두 갈래로 가는 설계는 가계대출을 하룻밤 금리의 출렁임에 바로 노출시키지 않는다는 점에서 현실적이다.
해외가 익일물 하나로 수렴하려다 묵은 계약 처리에 애를 먹은 것과 비교하면, 소매용 지표를 따로 둔 쪽이 오히려 덜 거칠 수 있다.
남은 일정: 2027년 4월, 2030년 말, 그리고 11월 런던
코리보 익스포저는 2026년 3월 말 240.7조원으로 집계됐다. 99.5%가 대출이고, 99.7%가 은행권이다. 1년 이하 만기가 80.4%(193.4조원)라, 2027년 4월 신규대출이 끊기면 잔액은 빠르게 줄어들 거라는 게 당국 설명이다.
그 신규취급 중단을 위한 금감원 행정지도는 2027년 초 시행 예정이다.
CD금리의 중요지표 지정 해제는 2030년 말로 잡혀 있다.
당장 다음 달에도 움직임이 있다.
한국은행·금융위·금감원·예탁결제원·거래소 등은 11월 런던과 홍콩에서 외국인 투자자를 상대로 KOFR 설명회를 연다.
담보 익일물 지표가 국내 RP시장을 넘어 해외 수요까지 끌어올 수 있을지는 아직 숫자로 확인되지 않았다.
남는 질문은 토대 쪽이다.
미국이 SOFR를 세운 세계 최대 RP시장만큼, 한국 RP시장이 담보 익일물 지표를 흔들림 없이 떠받칠 만큼 깊어질 수 있는가.
목표비중이라는 행정지도의 힘이 빠진 뒤에도 시장이 자발적으로 KOFR를 고를 만큼 상품과 유동성이 자리 잡는가. 2027년 4월과 2030년 말 사이, 정부가 숫자로 답해야 할 대목이다.
취재에 참고한 자료
금융위원회·한국은행·금융감독원의 「지표금리 개편방안」 추진현황 보도자료(2026년 10월 23일 배포, 26일 조간)에서 한국 수치를 옮겼다.
해외 제도는 뉴욕 연방준비은행의 SOFR 산출방식 설명과 2024년 11월 방법론 수정 공지, 영국 금융행위감독청(FCA)과 영란은행의 리보 종료 안내(최종 공시 2024년 9월 30일), 영란은행의 소니아(SONIA) 소개, 유럽중앙은행(ECB)의 €STR 방법론 문서, 유럽화폐시장연구소(EMMI)의 유리보 하이브리드 방법론, 전국은행협회(일본)의 TIBOR 현황 보고서와 일본은행의 TONA 자료, 미국 연방관보의 리보법 시행규정, ISDA·클라루스(Clarus)의 무위험지표 채택지표(2022년 7월 시작·2023년 4분기 종료)를 1차 출처로 확인했다.
나라마다 지표의 담보 여부와 만기, 채택비중 산출 기준(거래 건수·명목금액·DV01)이 달라 수치의 단순 비교에는 한계가 있다.
편집국