

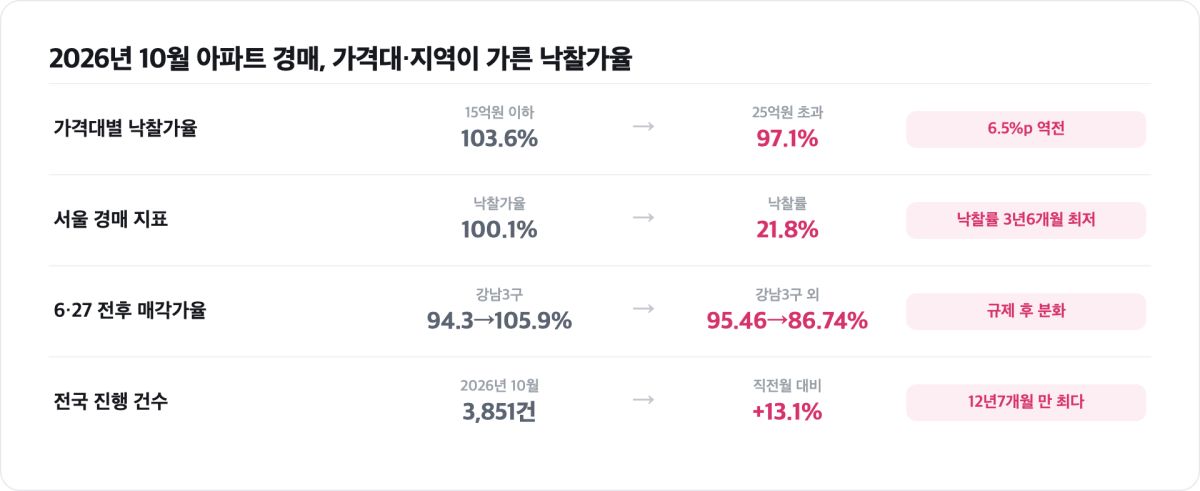
[PEDIEN] 아파트 경매 낙찰가율 가격대 역전이 2026년 10월 서울 경매시장의 성적표를 둘로 갈라놓았다. 본지가 지지옥션의 10월 경매동향과 국토교통부·금융당국의 대출규제 자료를 교차 분석한 결과, 감정가 15억원 이하 아파트의 낙찰가율은 103.6%로 감정가를 웃돈 반면, 25억원을 넘는 초고가 아파트는 97.1%에 그쳤다. 비싼 집일수록 더 받던 통념이 뒤집힌 것이다. 같은 달 전국 아파트 경매 진행 건수는 3,851건으로 2014년 3월 이후 12년 7개월 만에 가장 많았다. 매물은 역대급으로 쏟아지는데 돈이 몰리는 칸은 따로 있는, 말하자면 '경매발 디커플링'이다.
숫자부터 차분히 뜯어보자. 10월 전국 아파트 경매 진행 건수 3,851건은 전월보다 13.1% 늘어난 규모다.
그런데 낙찰률은 33.9%로 1.5%포인트 떨어졌고, 낙찰가율도 85.2%로 0.7%포인트 내렸다.
평균 응찰자 수는 5.8명에서 5.4명으로 줄었다.
물건은 많아졌는데 사겠다는 손은 오히려 뜸해진 셈이다.
서울로 좁히면 온도차가 더 선명하다.
서울 아파트 경매 진행 건수는 261건으로 한 달 새 29.8% 급증했는데, 낙찰률은 21.8%까지 주저앉았다. 2023년 4월 이후 3년 6개월 만의 최저치다.
경매에 부쳐진 서울 아파트 다섯 채 가운데 네 채가량이 새 주인을 찾지 못하고 유찰됐다는 뜻이다.
그런데도 서울 낙찰가율은 100.1%로 전월보다 5.4%포인트 뛰어올라 석 달 만에 100%대를 회복했다.
낙찰률은 바닥인데 낙찰가율은 100%를 넘는, 언뜻 모순처럼 보이는 지표다.
비밀은 '쏠림'에 있다.
팔릴 만한 중저가 선호 물건에는 응찰자가 몰려 감정가 이상에 낙찰되고, 나머지 고가 매물은 아예 응찰이 들어오지 않아 통계에서 빠진다.
낙찰에 성공한 물건만 모아 평균을 내니 낙찰가율이 치솟는 착시가 생긴다.
이 지점이 이번 역전 현상을 읽는 열쇠다.
아파트 경매 낙찰가율 가격대 역전, 왜 지금 일어났나
가격대를 가르면 그림은 더 또렷해진다. 15억원 이하 아파트는 낙찰가율 103.6%에, 낙찰률도 21.4%로 그나마 버텼다.
반대로 감정가 25억원 초과 초고가 아파트는 낙찰가율이 97.1%로 밀렸고, 응찰 자체가 드물어 줄줄이 유찰됐다.
자치구별로는 관악구가 111.7%, 성북구가 108.0%로 낙찰가율 상위를 차지했다.
강남·서초의 랜드마크 단지가 아니라 외곽 중저가 지역이 경매판의 '불장'을 끌고 간 것이다.
여의도·잠실·성수 등지의 고가 대형 물건이 연달아 주인을 못 찾았다는 시장 전언과도 맞아떨어진다.
이 역전의 뿌리는 결국 대출이다.
지난해부터 올해까지 이어진 규제 흐름을 '변경 전과 후'로 나눠 보면 인과가 또렷하다. 2025년 6·27 대책은 2주택 이상 보유자의 주택담보대출비율(LTV)을 사실상 0%로 묶고, 주담대 만기를 최대 30년으로 줄였다.
과거 경매의 고수익 공식이던 경락잔금대출도 일반 주담대와 같은 잣대를 적용받게 됐다.
이어 올해 10·15 대책은 수도권·규제지역 주담대 한도를 시가 15억원 이하 6억원, 15억~25억원 4억원, 25억원 초과 2억원으로 차등해 묶었다. 25억원짜리 집을 낙찰받아도 손에 쥘 수 있는 대출은 2억원뿐이라는 얘기다.
현금 동원력이 약한 실수요가 자금 조달이 가능한 15억원 이하 칸으로 몰리는 것은 자연스러운 귀결이다.
본지가 6·27 대책 전후 강남 3구와 그 외 지역의 매각가율 추이를 비교해 보면 이 분화는 수치로도 확인된다.
강남 3구 아파트 평균 매각가율은 대책 전후로 94.3%에서 105.9%로 올랐지만, 강남 3구 밖은 95.46%에서 86.74%로 되레 떨어졌던 국면도 있었다.
규제가 강해질수록 '남는 돈'으로 살 수 있는 가격대와 지역에 수요가 응축되고, 그 바깥은 빠르게 식는 구조가 반복되고 있는 것이다.
공급 측면에서도 압력은 뚜렷하다.
주거시설 경매는 지난해 10만8,742건으로 2021년의 두 배를 넘어섰고, 고금리 장기화와 세 부담 증가가 다주택·고가 보유자부터 짓누르면서 매물이 경매로 흘러들고 있다.
서울 아파트 매도 매물이 8만 건을 넘겼다는 집계도 같은 흐름을 가리킨다.
여기서 본지의 결론을 세 가지로 정리한다.
첫째, 이번 역전은 '가격 하락'이 아니라 '자금 접근성의 재편'이 만든 현상이다.
낙찰가율이 뒤집힌 근본 원인은 고가 아파트의 가치가 떨어져서가 아니라, 그 가격대를 감당할 대출 통로가 막혔기 때문이다.
수요가 사라진 게 아니라 '살 수 있는 사람'의 지갑이 가격대별로 다르게 묶인 것이다.
둘째, 서울 경매시장을 '불장'으로 뭉뚱그리는 해석은 절반만 맞다.
낙찰가율 100.1%만 보면 과열이지만, 낙찰률 21.8%는 3년 반 만의 빙하기다.
과열과 냉각이 한 시장 안에서 가격대별로 공존하는, 전형적인 양극화 장세다.
셋째, 경매 물량 급증을 곧바로 집값 하락의 전조로 읽는 것은 성급하다.
물량은 고금리·세제·대출의 복합 압력이 밀어낸 '유량'이지, 매매시장의 방향성을 단일하게 보여주는 신호가 아니다.
경매발 디커플링은 집값 하락의 전조일까
국제적으로 보면 '경매 물량 급증'과 '집값 방향'이 늘 한 몸은 아니라는 점이 드러난다.
미국에서는 2026년 3분기 경매 완료 건수가 1년 전보다 25% 늘어 팬데믹 이후 최고치를 찍었다.
연방주택청(FHA) 보증 대출의 부실이 73% 급증하며 전체 경매의 43%를 차지했는데, 흥미롭게도 같은 기간 미국 주택가격지수는 큰 폭의 하락 없이 완만한 흐름을 이어갔다.
경매가 쏟아져도 집값이 곧장 꺾이지는 않은 것이다.
저소득·저신용 차주가 집중된 특정 대출군에서 부실이 터지는 '구간별 디스트레스'라는 점에서, 가격대별로 갈리는 한국의 양상과 결이 닿아 있다.
홍콩은 또 다른 참고서다.
금리가 높고 2차 시장이 얼어붙으면서 은행이 담보를 회수해 처분하는 이른바 '은주반(銀主盤)' 물건이 쌓이고 있다. 2026년 상반기 비주거용 급매 거래는 1년 전보다 120% 가까이 불었고, 주거용 담보회수 물건도 분기 대비 28% 늘어난 것으로 집계됐다.
다만 신축 분양가를 공격적으로 낮춘 개발사로 매수세가 쏠리면서, 담보회수 중고 물건은 거꾸로 할인 압력을 받는 중이다.
분양과 재고, 신축과 구축 사이에서 수요가 쪼개지는 양극화라는 점에서 서울과 판박이다.
일본의 사정은 정반대 축을 보여준다.
초저금리가 오래 이어지고 도쿄권 가격이 회복되면서 법원 경매(競売) 건수는 과거보다 낮은 수준에 머무는 것으로 알려져 있다.
다만 지방·노후 물건은 감정가를 크게 밑도는 할인 낙찰이 흔해, ���은 나라 안에서도 지역·연식에 따라 낙찰가율이 극단적으로 벌어진다.
결국 세 나라 모두 '평균'이 아니라 '분화'가 핵심이라는 공통분모를 던진다.
물론 반론과 한계도 짚어야 한다.
서울 경매 진행 건수는 261건에 불과하고, 낙찰률이 20%대 초반이라 실제 낙찰 표본은 수십 건 수준이다. 103.6%와 97.1%라는 낙찰가율 차이가 통계적 우연을 배제할 만큼 두터운 표본에서 나온 값이라고 단정하기는 어렵다.
월별로 한두 건의 고가 낙찰이 평균을 흔들 수 있어, 추세로 굳었다고 보려면 몇 달치 데이터가 더 필요하다.
또 감정가 자체가 과거 시세 기준이라, 감정 시점과 낙찰 시점의 시차가 낙찰가율을 왜곡할 수 있다는 점도 유의해야 한다.
그럼에도 대출 한도가 가격대별로 못 박힌 현재의 제도 설계가 수요를 중저가로 밀어내는 방향성만큼은, 여러 달에 걸쳐 반복 관찰되는 구조적 신호로 보는 편이 합리적이다.
정책적 함의는 분명하다.
대출규제가 가격대별 수요를 설계하는 '보이지 않는 분류기'로 작동하는 국면에서는, 규제의 미세한 문턱 하나가 특정 가격대의 과열과 다른 가격대의 유찰을 동시에 만들어낸다. 15억·25억원이라는 칼금은 시장에 또렷한 쏠림선을 긋는다.
당국이 한도 구간을 손볼 때마다 경매와 매매시장의 특정 구간이 함께 출렁일 수 있다는 뜻이다.
실수요자 입장에서는 '낙찰가율이 높다=좋은 물건'이라는 등식을 경계해야 한다.
지금의 고낙찰가율은 상당 부분 대출 제약이 떠민 쏠림의 산물이지, 미래 가치의 보증수표가 아니다.
특히 15억원 턱밑 가격대는 한도 6억원의 수혜를 노린 수요가 몰려 감정가를 웃도는 낙찰이 잦은 만큼, 경락잔금대출 가능액과 추가 비용을 보수적으로 계산한 뒤 입찰가를 써야 한다.
취약 차주와 다주택 보유자의 미시적 처지도 들여다볼 대목이다. 2주택 이상 보유자의 LTV가 0%로 묶이면서, 고가 주택을 여러 채 쥔 채 세 부담과 이자에 쫓기는 보유자는 매도와 경매 사이에서 선택지가 급격히 좁아졌다.
경매로 넘어가더라도 25억원 초과 구간은 매수 대기자가 얇아 유찰이 반복되고, 그 사이 연체이자와 비용은 눈덩이처럼 불어난다.
반대로 15억원 이하 실수요 무주택자에게는 지금이 역설적 기회일 수 있으나, 감정가를 웃도는 낙찰이 흔한 만큼 '싸게 산다'는 경매의 기본 전제가 흔들린다는 점을 분명히 인식해야 한다.
요컨대 이번 역전은 규제가 만든 새 지형 위에서 각 계층이 서로 다른 방향으로 떠밀리는 과정의 단면이다.
검증 노트
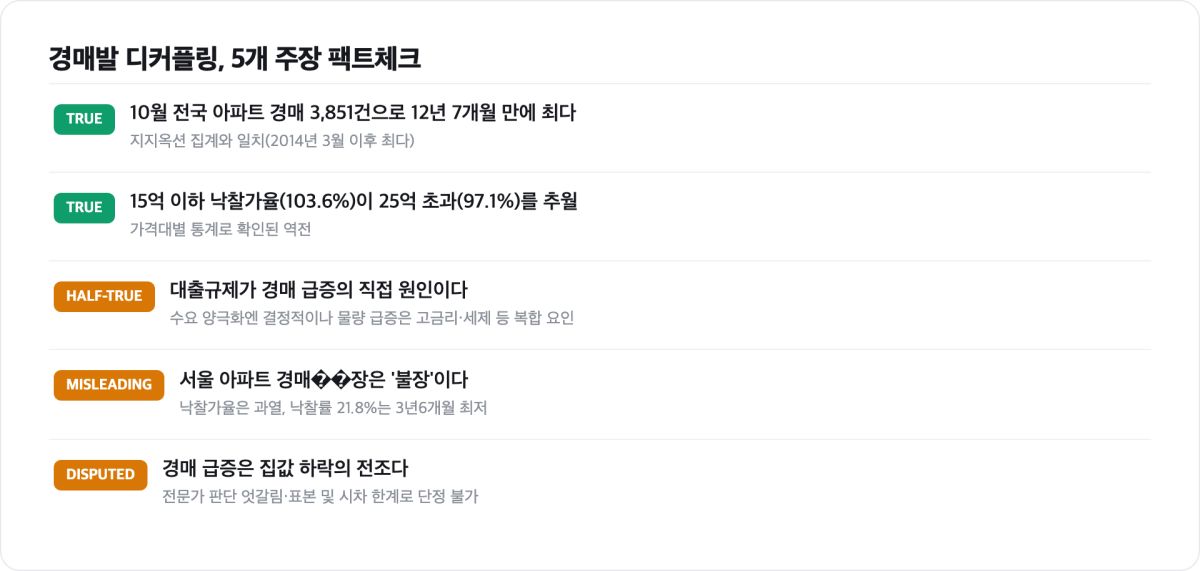
본 기사는 2026년 11월 6일 기준으로 작성됐다. 핵심 수치는 지지옥션의 2026년 10월 경매동향(전국·서울 진행 건수, 낙찰률, 낙찰가율, 평균 응찰자 수, 가격대별·자치구별 통계)을 1차 근거로 삼았고, 대출규제 내용은 2025년 6·27 대책과 2026년 10·15 대책의 공개 발표를 교차 확인했다. 국제 비교의 미국 경매 수치는 경매정보업체의 2026년 3분기 집계를, 홍콩 담보회수 물건 통계는 현지 부동산 시장 보도를 참고했으며, 일본 법원 경매의 낮은 수준은 시장 통념에 따른 추정임을 밝힌다. 다섯 가지 핵심 주장에 대한 판정은 다음과 같다. ①'10월 전국 아파트 경매 3,851건으로 12년 7개월 만에 최다'는 지지옥션 집계와 일치 — TRUE. ②'15억원 이하 낙찰가율(103.6%)이 25억원 초과(97.1%)를 추월했다'도 집계와 일치 — TRUE. ③'대출규제가 경매 급증의 직접 원인'은 수요 양극화에는 결정적이나 물량 급증은 고금리·세제·경기 등 복합 요인의 결과라는 점에서 — HALF-TRUE. ④'서울 경매시장은 불장'은 낙찰가율만 보면 과열이나 낙찰률은 3년 6개월 만의 최저여서 과열로 단정하면 오도 — MISLEADING. ⑤'경매 급증은 집값 하락의 전조'는 국내외 전문가 판단이 엇갈리고 표본·시차 한계가 커 현 단계에서 단정 불가 — DISPUTED. 서울 낙찰 표본이 적어 가격대별 낙찰가율 격차의 통계적 견고성에는 유보를 둔다.
편집국
원본 데이터
본 기사 수치의 근거 데이터입니다. 출처를 표기하면 인용·재사용할 수 있습니다.
| 항목 | 수치 | 비고 |
|---|---|---|
| 서울 15억원 이하 아파트 낙찰가율 | 103.6% | 감정가 상회 |
| 서울 25억원 초과 초고가 아파트 낙찰가율 | 97.1% | 응찰 드물어 유찰 다수 |
| 10월 전국 아파트 경매 진행 건수 | 3,851건 | 전월보다 13.1% 증가, 2014년 3월 이후 12년 7개월 만 최다 |
| 전국 낙찰률 | 33.9% | 1.5%포인트 하락 |
| 전국 낙찰가율 | 85.2% | 0.7%포인트 하락 |
| 전국 평균 응찰자 수 | 5.8명 → 5.4명 | 전월 대비 감소 |
| 서울 아파트 경매 진행 건수 | 261건 | 한 달 새 29.8% 급증 |
| 서울 낙찰률 | 21.8% | 2023년 4월 이후 3년 6개월 만 최저치 |
| 서울 낙찰가율 | 100.1% | 전월보다 5.4%포인트 상승, 석 달 만에 100%대 회복 |
| 서울 15억원 이하 아파트 낙찰률 | 21.4% | |
| 관악구 낙찰가율 | 111.7% | 자치구별 상위 |
| 성북구 낙찰가율 | 108.0% | 자치구별 상위 |
| 10·15 대책 주담대 한도(15억원 이하) | 6억원 | 수도권·규제지역 |
| 10·15 대책 주담대 한도(15억~25억원) | 4억원 | 수도권·규제지역 |
| 10·15 대책 주담대 한도(25억원 초과) | 2억원 | 수도권·규제지역 |
| 6·27 대책 2주택 이상 보유자 LTV | 0% | 주담대 만기 최대 30년으로 축소 |
| 강남 3구 평균 매각가율(6·27 대책 전후) | 94.3% → 105.9% | 대책 전후 상승 |
| 강남 3구 밖 매각가율(6·27 대책 전후) | 95.46% → 86.74% | 대책 전후 하락 국면 |
| 지난해 주거시설 경매 건수 | 10만8,742건 | 2021년의 두 배 초과 |
| 서울 아파트 매도 매물 | 8만 건 이상 | 집계치 |
| 미국 2026년 3분기 경매 완료 건수 | 25% | 1년 전보다 증가, 팬데믹 이후 최고치 |
| 미국 FHA 보증 대출 부실 | 73% | 급증, 전체 경매의 43% 차지 |
| 홍콩 2026년 상반기 비주거용 급매 거래 | 120% | 1년 전보다 가까이 증가 |
| 홍콩 주거용 담보회수 물건 | 28% | 분기 대비 증가 |
출처: 지지옥션·국토교통부·금융당국(본지 교차 분석)