

[PEDIEN] 2027년 어느 겨울밤을 상상해 보자.
한파로 난방 수요가 몰리고 액화천연가스(LNG) 값이 뛰면, 우리나라 전력도매가격(SMP)은 원전 발전원가의 몇 배까지 치솟는다.
지금까지 이런 밤에도 원전은 가만히 앉아 그 비싼 시장가격을 그대로 받았다.
내년부터는 달라진다.
기후에너지환경부는 11월 19일 한국전력공사 경인건설본부에서 '원전 정부승인차액계약 체결 기념식'을 열었다. 2027년 1월 1일부터 5년간 적용되는 이 계약의 뼈대는 간단하다.
시장가격이 미리 정한 기준가격보다 높으면 발전사업자인 한국수력원자력이 그 차액을 구매자인 한국전력에 돌려주고, 반대로 낮으면 한전이 한수원에 메워준다.
전력 거래 자체는 다른 발전기처럼 전력거래소 급전지시를 따르되, 돈은 사후에 재무적으로 정산한다.
제도의 뿌리는 오래됐다. 2014년 전기사업법 개정으로 도입된 정부승인차액계약은 2015~2020년 포스코에너지(전력거래량의 0.6%)와 현대그린파워(0.9%)의 부생가스 발전기에만 쓰였다.
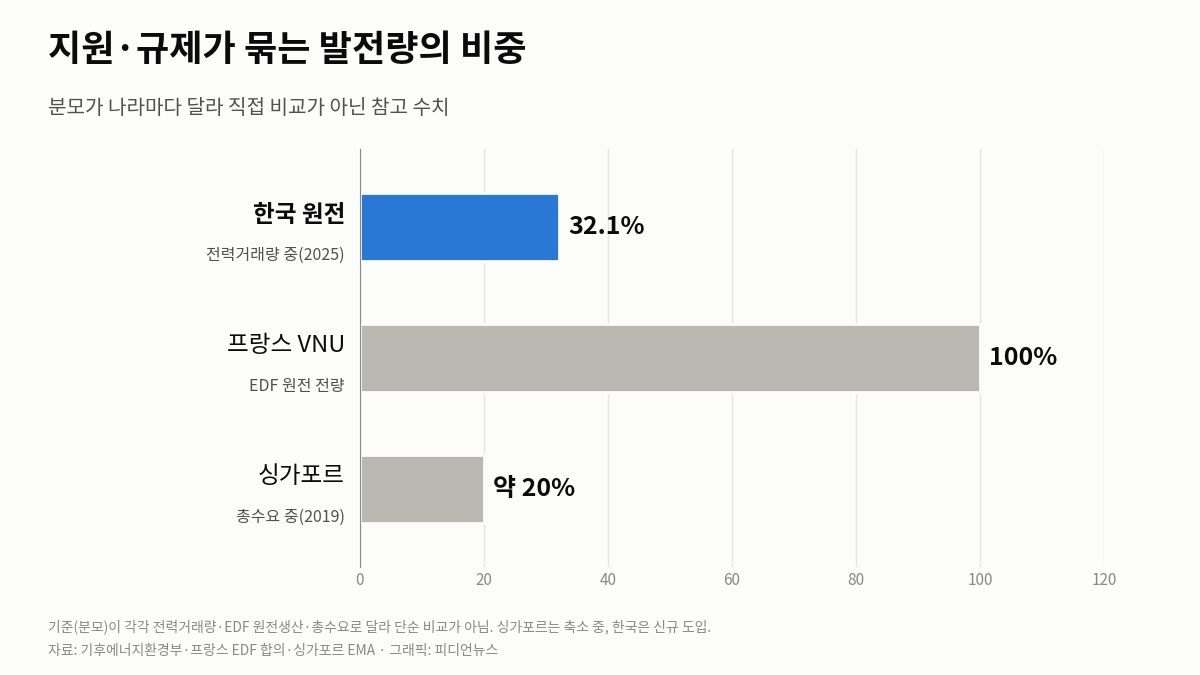
연간 전력거래량의 32.1%(2025년 기준)를 차지하는 주력 전원에 건 것은 이번이 처음이다.
정부는 "저렴한 원전 수익을 합리적으로 규제해 절감분이 소비자에게 돌아가도록 제도화했다"고 설명한다.
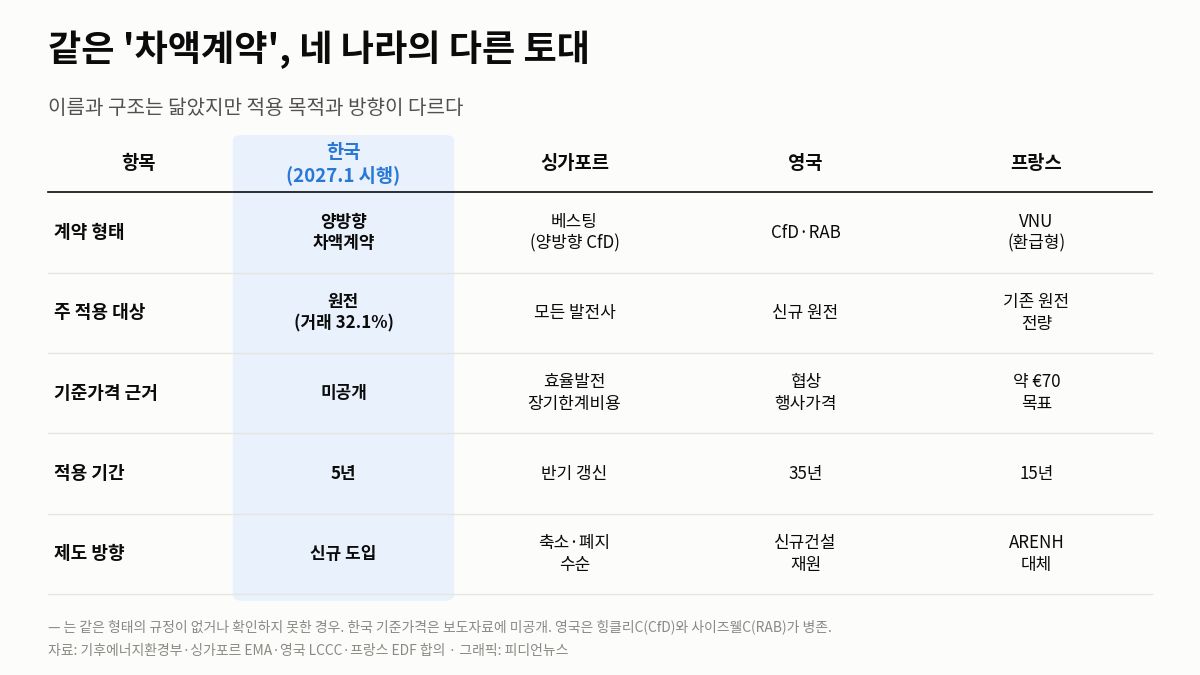
한국이 가져온 건 숫자가 아니라 '베스팅'이라는 이름이다
보도자료는 이 계약의 영어 이름을 괄호 안에 또박또박 적어 뒀다.
Vesting Contract.
베스팅 계약이라는 말은 허공에서 나온 게 아니다. 1990년 영국이 전력산업을 민영화하며 공기업 자산을 민간 승계회사로 '귀속(vesting)'시키던 전환기에, 지역 전력회사가 발전사로부터 정해진 양을 정해진 값에 사도록 묶어 둔 3년짜리 과도기 계약에서 유래했다.
지금 이 이름을 제도의 공식 명칭으로 쓰는 대표적인 나라가 싱가포르다.
한국이 가져온 것은 결국 양방향 차액계약이라는 금융 구조와, 그 구조에 붙은 이름이다.
문제는 같은 이름과 같은 구조라도, 그 아래 깔린 토대가 나라마다 전혀 다르다는 점이다.
싱가포르의 베스팅은 '시장 힘'을 누르려 만들었고, 지금은 줄이는 중이다
싱가포르 에너지시장청(EMA)이 베스팅 계약을 둔 이유는 한 가지로 요약된다.
소수의 대형 발전회사가 전력을 일부러 내놓지 않고 값을 끌어올리는 '시장지배력' 행사를 막기 위해서다.
발전사는 수요의 일정 비율만큼을 미리 정한 값에 팔기로 묶이기 때문에, 그만큼은 값을 올려봐야 이득이 없어진다.
그래서 기준가격도 협상이 아니라 공식으로 정한다.
싱가포르 전체 수요의 25% 이상을 담당하는 가장 효율적인 발전기술(복합화력)의 장기한계비용이 베스팅 가격의 근거다.
적용 비율은 2004년 수요의 65%에서 시작해 2012년 무렵 25%, 2019년에는 20%까지 내려왔다.
경쟁 발전설비가 늘고 시장이 성숙하면서 베스팅을 점차 걷어내는 방향으로 움직인 것이다.
한국이 이제 막 주력 전원에 제도를 '거는' 것과는 반대 방향이다.
영국의 차액계약은 발전소를 '짓기 위한' 35년짜리 약속이다
영국이 쓰는 차액계약(CfD)은 결이 또 다르다.
이것은 이미 돌아가는 발전소의 수익을 깎는 장치가 아니라, 아직 짓지도 않은 원전에 자본을 끌어오기 위한 장기 투자계약이다.
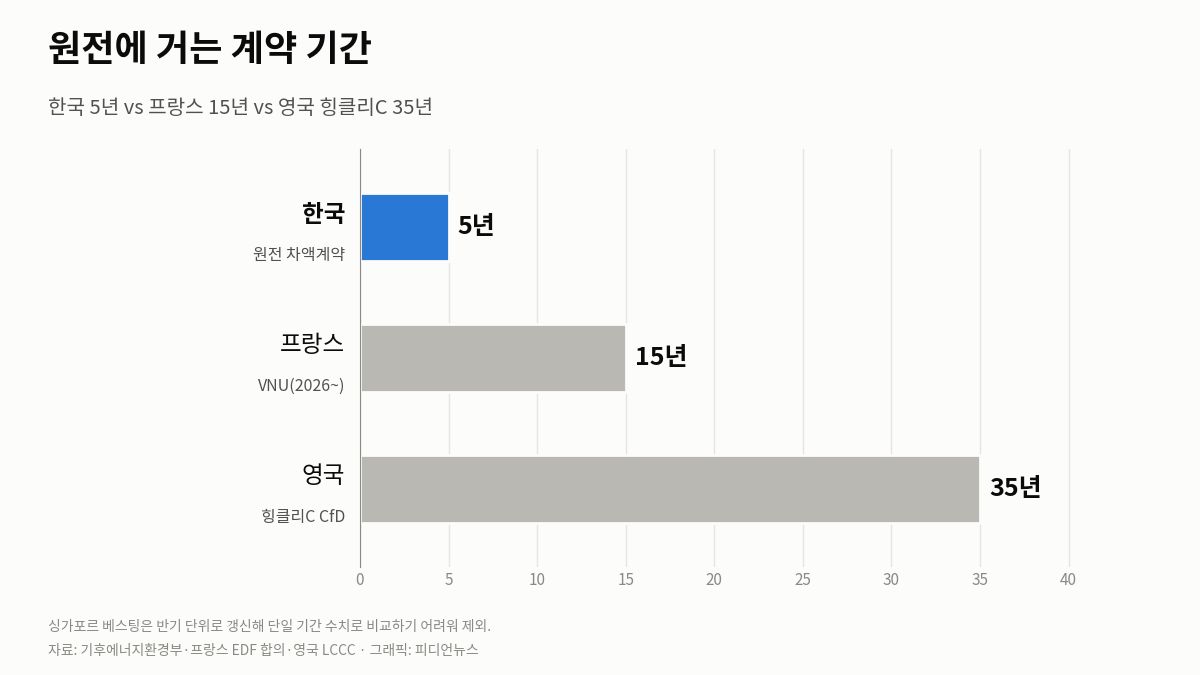
힝클리포인트C 원전은 2012년 가격 기준 메가와트시(MWh)당 92.50파운드라는 행사가격을, 그것도 35년간 보장받는 조건으로 건설에 들어갔다.
시장가격이 이보다 낮으면 차액을 받고, 높으면 돌려준다는 구조 자체는 한국과 같다.
다만 기간이 비교가 안 되게 길다.
계약의 상대방도 다르다.
영국에서는 정부가 세운 저탄소계약공사(LCCC)가 모든 CfD의 거래 상대가 되고, 그 비용은 전기 공급사업자에게 부과하는 부담금으로 메운다.
한국처럼 전력을 사는 당사자(한전)가 곧바로 계약 상대가 되는 방식과 다르다.
한편 영국은 차액계약이 너무 비싸다는 판단 아래, 신규 사이즈웰C 원전은 아예 다른 방식인 규제자산기반(RAB) 모델로 틀었다. 2025년 7월 최종투자결정이 난 이 사업은 2024년 가격으로 약 380억 파운드 규모다.
프랑스는 다 갚은 원전의 '초과수익'을 환급한다
한국 정부의 설명에 가장 가까운 나라는 프랑스다.
프랑스는 2010년대부터 '아랑(ARENH)'이라는 제도로 국영 전력회사 EDF가 원전 전력의 일부(연 최대 100TWh, 약 4분의 1)를 MWh당 42유로라는 규제가격에 경쟁사에 넘기도록 강제해 왔다.
이 아랑이 2025년 12월 31일로 끝난다.
그 자리를 2026년부터 15년간 새 제도가 메운다.
EDF는 원전 전력을 시장에 내다 팔되, 도매가격이 일정 수준을 넘으면 초과수익을 걷어 소비자에게 돌려준다.
목표로 삼은 기준가는 MWh당 약 70유로.
가격이 78~80유로를 넘으면 초과분의 50%를, 110유로를 넘으면 90%를 환수해 되돌리는 구조다.
EDF는 2023년 완전 국유화됐다.
이미 건설비를 대부분 상각한 오래된 원전 함대가 벌어들이는 '지대'를 규제해 소비자와 나눈다는 발상이, 한국이 말한 '절감분을 소비자에게'와 정확히 겹친다.
한국의 토대: 사는 쪽도 파는 쪽도 결국 한 울타리 안이다
그렇다면 한국에는 이 제도들이 선 토대가 있는가.
싱가포르의 전제는 민간 발전사들이 경쟁하는 도매시장과, 그 안에서 값을 올리려는 '시장지배력'이다.
한국 전력시장은 한전이 사실상 유일한 구매자이고, 원전을 돌리는 한수원은 그 한전의 자회사다.
사는 쪽도 파는 쪽도 넓게 보면 한 울타리 안이다.
누군가의 시장지배력을 누른다기보다, 공공부문 안에서 돈의 흐름을 재배치하는 성격에 가깝다.
영국의 전제인 '신규 건설 재원 조달'과도 거리가 있다.
이번 계약은 새 원전을 짓기 위한 35년 약속이 아니라, 이미 돌아가는 원전에 5년간 적용하는 단기 계약이다.
결국 한국의 셈법은 프랑스 쪽에 가깝다.
원가가 싼 원전이 LNG가 좌우하는 시장가격을 그대로 받아 큰 마진을 챙기던 구조를, 기준가격으로 상한을 씌워 그 차액을 한전으로, 다시 소비자 요금으로 흘려보내겠다는 것이다.
정부가 재생에너지 공급의무화(RPS)를 폐지하고 2027년부터 고정가격계약으로 바꾸는 것과 같은 방향의 전력시장 개편이기도 하다.
다만 이 모든 효과의 크기를 정하는 단 하나의 숫자가 있다.
기준가격이다.
기준가격을 원전 원가에 가깝게 낮게 잡으면 소비자 환급은 커지지만 한수원의 안전투자 여력은 줄고, 시장가격에 가깝게 높게 잡으면 그 반대가 된다.
프랑스가 70유로, 환수 구간 78유로·110유로를 공개하고, 싱가포르가 장기한계비용 공식을 공개하는 것과 달리, 이번 한국 보도자료에는 기준가격도, 그 산정식도 없다.
남은 건 '얼마'라는 숫자와 5년 뒤의 검증이다
계약에 따른 전력거래는 기후에너지환경부 인가를 거쳐 2027년 1월 1일부터 5년간 이뤄진다.
안세진 에너지전환정책실장은 "현물 중심의 전력시장 구조를 계약과 시장이 조화되는 시장으로 개편해 나가겠다"고 밝혔다.
한수원은 재무 안정성을, 한전은 전력구입비 안정성을 기대 효과로 들었다.
남은 질문은 분명하다.
소비자에게 돌아간다는 절감분은 어떤 기준가격에서, 얼마로 계산되는가.
그 숫자가 공개되지 않는 한, 저렴한 원전의 혜택이 요금으로 내려오는지 아니면 공공부문 장부 사이를 오가다 마는지 바깥에서는 확인할 길이 없다. 5년이라는 짧은 기간이 끝날 때, 정부가 내놓아야 할 것도 결국 그 검증 결과다.
취재에 참고한 자료
이 기사는 기후에너지환경부 보도자료 '2027년 1월 1일부터 원전 차액계약 적용'(2026년 11월 19일)의 한국 수치를 바탕으로 했다.
해외 제도는 싱가포르 에너지시장청(EMA)의 베스팅 계약 정책 설명 자료, 영국 저탄소계약공사(LCCC)와 월드뉴클리어뉴스의 사이즈웰C 최종투자결정(2025년 7월) 보도, 영국 정부의 힝클리포인트C 차액계약 문서, 프랑스-EDF 원전가격 합의를 전한 에너데이터(Enerdata)·클리어리가틀립 자료를 2026년 11월 19일 확인해 정리했다.
나라마다 계약 기간·가격 단위(원·파운드·유로)·적용 대상의 분모가 달라 숫자를 1대 1로 견주기는 어렵다는 점을 밝혀 둔다.
특히 한국의 기준가격은 공개되지 않아, 소비자 환급 규모는 현재로선 수치로 비교할 수 없다.
편집국